Cómo organizar finanzas personales de manera simple
El dinero a veces escapa. Esa frase captura el frustrante momento en que revisas tu cuenta y te preguntas adónde se fue todo. Si eres como yo, que he pasado años aprendiendo a manejar mis finanzas personales de manera simple, sabes que organizar el presupuesto y controlar los gastos no es un truco mágico, sino un proceso paso a paso que cualquiera puede adoptar. En este artículo, compartiré consejos prácticos basados en mi experiencia cotidiana, desde equilibrar facturas con un ingreso modesto hasta evitar compras impulsivas. Mi objetivo es ofrecer claridad real para que puedas tomar decisiones financieras responsables, adaptadas a tu vida diaria, sin promesas grandiosas ni complicaciones innecesarias.
Entendiendo el corazón de un presupuesto personal
Empecemos por lo básico: un presupuesto no es más que un plan simple para rastrear cuánto entra y sale de tu billetera. En mis primeros años manejando dinero, lo veía como algo abrumador, pero pronto me di cuenta de que es como un mapa para un viaje corto. Te ayuda a ver con claridad qué ingresos tienes y cómo se distribuyen los gastos, evitando sorpresas al final del mes. Por ejemplo, si tu salario es irregular, como el mío lo fue cuando trabajaba freelance, un presupuesto te permite ajustar expectativas reales.
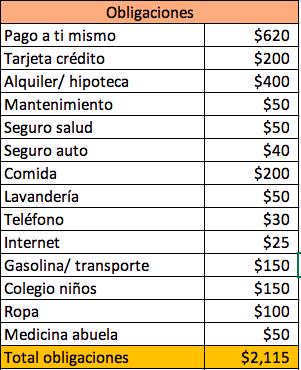
Para crearlo de manera simple, sigue estos pasos prácticos. Primero, anota todos tus ingresos durante un mes. Incluye tu sueldo, cualquier bono o ingresos extras como reembolsos. Luego, lista tus gastos fijos, como renta, luz y comida básica, y los variables, como salidas o compras online. Usa una hoja de cálculo o una app gratuita en tu teléfono; yo empecé con una libreta para hacerlo accesible. El truco está en categorizar: asigna porcentajes, como 50% a necesidades, 30% a deseos y 20% a ahorros, pero ajusta según tu realidad.
Un consejo útil es revisar tu presupuesto semanalmente. Por mi experiencia, esto evita que se acumulen errores, como olvidar un gasto pequeño que se convierte en grande. Sin embargo, hay limitaciones: si tus ingresos varían, como con trabajos temporales, un presupuesto rígido puede frustrarte. En esos casos, enfócate en promedios mensuales y deja un 10-15% para imprevistos. Esta estrategia funciona mejor para personas con rutinas estables, pero si tu vida es más impredecible, considera alternativas como presupuestos semanales, que me ayudaron a mantenerme flexible durante periodos de inestabilidad económica.
Pequeños cambios para aumentar el ahorro mensualPor otro lado, si estás lidiando con ingresos limitados, no te desanimes. Comienza con lo esencial: prioriza gastos que impacten tu bienestar, como salud y vivienda, y reduce lo superfluo. Recuerda, un error común es subestimar los gastos diarios, como ese café que suma al final del mes. En mi caso, al identificar esto, logré ahorrar dinero reorganizando mis hábitos financieros básicos.
Por qué cuesta mantener un presupuesto y cómo superarlo
Una duda común es: "¿Por qué mi presupuesto siempre falla?" A menudo, es por falta de adaptación. En la vida real, como cuando una emergencia familiar surge, el plan inicial se desmorona. Para contrarrestar esto, integra revisiones mensuales donde evalúes qué funcionó y qué no. Por ejemplo, si notas que gastas más en entretenimiento de lo planeado, ajusta limitando suscripciones innecesarias. Este enfoque no es una solución universal, sino una herramienta personalizada que, en mi experiencia, reduce el estrés financiero al hacerte consciente de patrones.
Técnicas prácticas para controlar tus gastos diarios
Controlar gastos es el compañero inseparable del presupuesto; es como el freno en un auto, evita que aceleres demasiado. Basado en mi rutina diaria, empecé registrando cada gasto, desde el almuerzo hasta el transporte. Esto me reveló patrones ocultos, como gastar en impulsos cuando estoy estresado. Para ti, el primer paso es elegir un método simple: usa apps como Mint o simplemente anota en tu teléfono. El objetivo es categorizar gastos en real time, lo que te permite ver si estás excediendo tu presupuesto semanal.
Aquí va una aplicación paso a paso: inicia con un seguimiento de una semana. Registra todo, incluso los pequeños desembolsos. Al final, analiza: ¿dónde se va la mayor parte? Por mi experiencia, reducir gastos en áreas como comidas fuera de casa hizo una diferencia notable. Un consejo práctico: establece límites diarios, como no gastar más de un cierto monto en no esenciales. Pero sé realista; si tienes una familia, los gastos imprevistos como regalos para niños pueden alterar esto. En tales casos, deja un fondo buffer en tu presupuesto.
Consejos para manejar deudas de forma responsableLas limitaciones reales incluyen ingresos variables o inflación, que pueden hacer que un control estricto parezca imposible. Por ejemplo, si el costo de la comida sube, ajusta tu presupuesto en lugar de forzarlo. Esta técnica conviene para quienes tienen un empleo estable, pero si tus ingresos fluctúan, considera métodos alternativos como el "envuelto de dinero", donde asignas cash a sobres para categorías específicas. En mi vida, esto funcionó mejor que tarjetas durante meses ajustados, ya que limita el gasto físico.
Errores frecuentes incluyen ignorar gastos pequeños, que se acumulan, o ser demasiado estricto, lo que lleva a abandonos. Para evitarlo, incluye "gastos divertidos" en tu plan; yo dedico un 5% a ocio para mantener el equilibrio. Si tu situación económica es diferente, como con deudas, prioriza pagos sobre lujos, pero no te sientas abrumado—pequeños pasos, como negociar facturas, pueden marcar la diferencia.
Manteniendo la disciplina financiera en el día a día
La clave para un control sostenido es la disciplina, no como una regla estricta, sino como un hábito amigable. En mis años organizando finanzas personales, aprendí que mejorar hábitos financieros toma tiempo; no es instantáneo. Comienza con cambios pequeños, como revisar tus gastos una vez al día, lo que me ayudó a detectar excedentes antes de que escalaran. Por ejemplo, al final de un mes agitado, vi que mis compras online habían aumentado, así que establecí una regla de espera de 24 horas para compras no planificadas.
Para aplicar esto paso a paso: define metas realistas, como reducir un gasto específico en 10%. Monitorea tu progreso y celebra logros, como ahorrar para un capricho merecido. Consejos prácticos incluyen automatizar pagos para evitar olvidos y usar alertas en tu banco para notificar excedencias. Sin embargo, reconoce limitaciones: si enfrentas gastos inesperados, como reparaciones de auto, tu disciplina puede tambalearse. En esos contextos, revisa tu presupuesto y ajusta temporalmente.
Errores comunes al administrar el dineroEsta estrategia funciona mejor cuando tienes un soporte, como un compañero de responsabilidad—yo discuto mi presupuesto con mi pareja para mantenerlo real. Alternativas para situaciones económicas variadas incluyen presupuestos estacionales, útiles si tus ingresos cambian con el trabajo. Recuerda, errores comunes como procrastinar revisiones pueden deshacer avances; en mi caso, al ser consistente, logré un equilibrio financiero personal más estable.
Reflexionando, en momentos donde el dinero parece no alcanzar, como durante una subida de precios, estos métodos simples me han salvado. Si estás en un punto similar, considera: ¿cuáles gastos puedo pausar temporalmente? Evita alternativas complejas como préstamos rápidos, que solo complican más.
Adaptando todo a tu estilo de vida único
Para finalizar este enfoque, no olvides que cada persona es diferente. En mi experiencia, lo que funcionó para mí—un presupuesto flexible con revisiones regulares—no es idéntico para todos. Si tienes una familia, integra sus necesidades; por ejemplo, involucra a los niños en el seguimiento para enseñar educación financiera básica desde temprano. Un consejo final: si tus ingresos son limitados, enfócate en reducir gastos innecesarios primero, como suscripciones duplicadas.
En resumen, organizar finanzas personales de manera simple se reduce a entender tu presupuesto, controlar gastos y mantener disciplina con pasos realistas. Estas herramientas no garantizan riqueza, pero sí un manejo más tranquilo del dinero diario.
Cuándo conviene revisar tus gastos regularesEn conclusión, te invito a aplicar estos cambios pequeños en tu rutina: ajusta tu presupuesto según tus ingresos y necesidades, y cultiva hábitos financieros saludables con paciencia. ¿Qué pequeño ajuste podrías hacer hoy para mejorar tu relación con el dinero? Reflexiona sobre eso y ve paso a paso; el control está al alcance.
Si quieres conocer otros artículos parecidos a Cómo organizar finanzas personales de manera simple puedes visitar la categoría Presupuesto y Control de Gastos.
Entradas Relacionadas