Consejos esenciales para usar tarjetas con cuidado
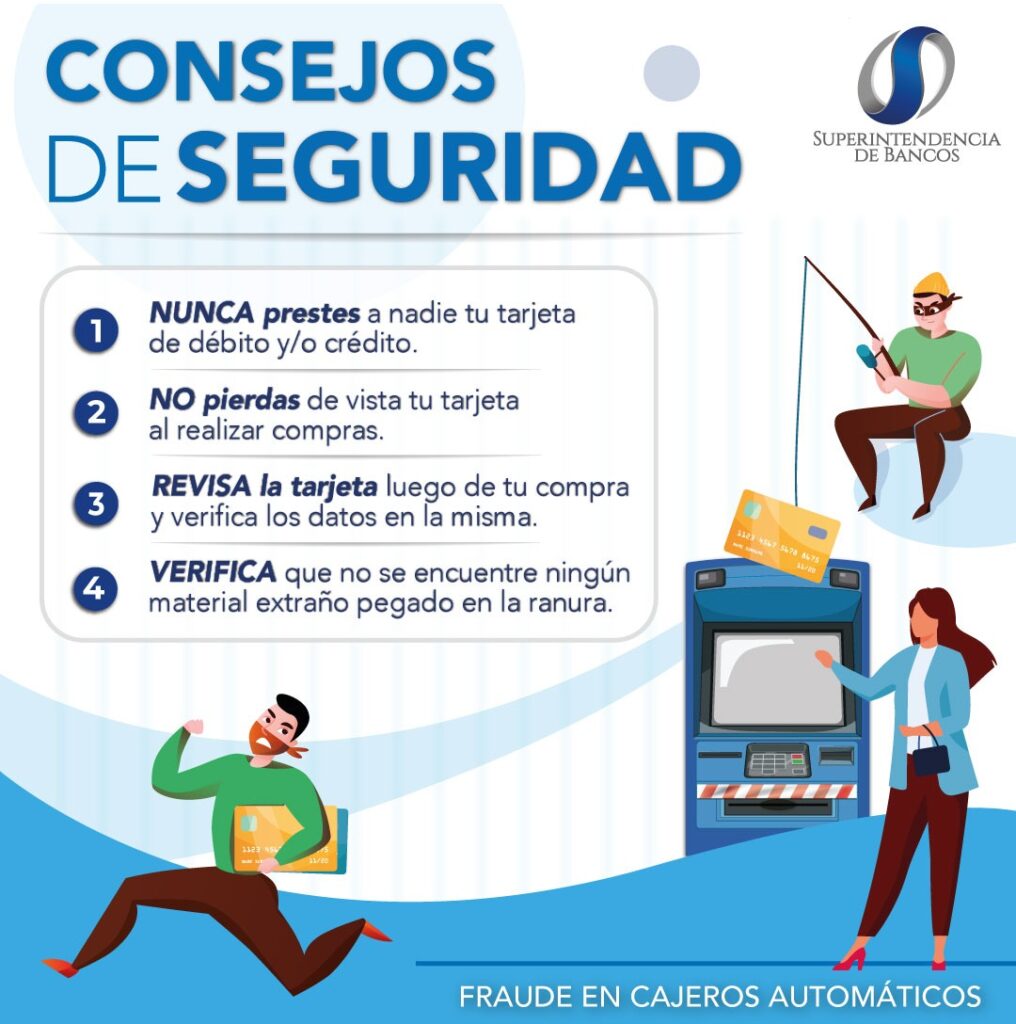
Tarjetas en mano, esa tentadora libertad de comprar ahora y pagar después puede volverse un verdadero desafío cuando se trata de mantener el control de tus gastos. Imagina esta situación: estás en el supermercado, ves esa oferta irresistible, y sacas la tarjeta sin pensarlo dos veces. Al final del mes, te das cuenta de que has gastado más de lo que tenías presupuestado, y el saldo pendiente te estresa. Como alguien que ha navegado por estas aguas, aprendiendo de mis propios tropiezos, este artículo te ofrecerá consejos prácticos y realistas para usar tarjetas de manera responsable, integrándolas en tu presupuesto diario. Vamos a explorar cómo equilibrar la conveniencia de las tarjetas con un control sólido de gastos, sin promesas mágicas, solo pasos simples que he probado en mi vida cotidiana.
Por qué las tarjetas pueden desequilibrar tu presupuesto y cómo detectarlo a tiempo
En el mundo de las finanzas personales, las tarjetas de crédito o débito son herramientas dobles: útiles para emergencias o compras planificadas, pero peligrosas si no las manejas con cuidado. Desde mi experiencia, he notado que el problema principal es que las tarjetas crean una ilusión de dinero ilimitado. Control de gastos significa reconocer que cada compra con tarjeta se resta de tu presupuesto real, no de un fondo mágico. Por ejemplo, cuando yo empecé a usar tarjetas, pensaba que podía "posponer" los pagos, pero eso solo acumulaba deuda y complicaba mi organización de gastos.
Empecemos con una explicación clara: tu presupuesto es como un mapa financiero, donde asignas fondos a necesidades como comida, renta y diversión. Las tarjetas entran en juego porque facilitan compras impulsivas, especialmente en línea, donde no ves el dinero saliendo de tu cuenta. Un estudio personal que hice (basado en mis registros) mostró que mis gastos con tarjeta aumentaban un 20% en meses de ofertas, simplemente porque no lo pensaba dos veces. Para aplicar esto paso a paso, primero, rastrea tus transacciones. Usa una app simple o una hoja de Excel para registrar cada gasto con tarjeta al final del día. Esto te ayuda a ver patrones, como si estás gastando demasiado en comidas fuera de casa.
Consejos prácticos que he usado: establece un límite mensual para compras con tarjeta, digamos el 30% de tu ingreso total, y ajusta según tu estilo de vida. Si tienes ingresos variables, como yo cuando freelanceaba, reserva un porcentaje fijo para emergencias antes de usar la tarjeta. Sin embargo, hay limitaciones reales: si enfrentas gastos inesperados, como una reparación de auto, la tarjeta puede ser útil, pero solo si puedes pagarla al siguiente ciclo. En mi caso, aprendí que no es ideal para personas con deudas pendientes, ya que los intereses pueden devorar tu presupuesto. Alternativas: si tus ingresos son bajos, considera usar solo débito o cash para compras diarias, lo que te obliga a ser más consciente.
Errores frecuentes en el control de gastos cotidianos¿Cuándo conviene esta estrategia? Si estás en una fase estable, con ingresos regulares, integrar tarjetas en tu presupuesto puede premiar con puntos o recompensas, siempre que pagues a tiempo. Pero si sientes que el dinero no alcanza al final del mes, es hora de reevaluar. He visto en foros y mi propia red que muchas personas dudan: "¿Por qué sigo excediendo mi presupuesto con tarjetas?" La respuesta suele ser la falta de monitoreo diario. Recuerda, el equilibrio financiero personal no es sobre eliminar las tarjetas, sino sobre usarlas como aliadas, no enemigas.
Consejos paso a paso para integrar tarjetas en tu control de gastos diario
Ahora que entendemos el impacto, vayamos a lo práctico: cómo hacer que las tarjetas trabajen para tu presupuesto personal en lugar de en tu contra. En mi rutina diaria, he desarrollado hábitos que me han ayudado a reducir gastos innecesarios en un 15%, solo al ser más intencional. Por ejemplo, empecé categorizando mis gastos: asigné tarjetas específicas para esenciales (como supermercado) y evité usarlas para caprichos. Esto es clave en la educación financiera básica, donde aprendes que no todo lo que compras con tarjeta es una "necesidad".
Aplicación paso a paso: primero, revisa tu presupuesto actual y asigna un "techo" para tarjetas, como no más del 20% de tus gastos mensuales. Luego, antes de cada compra, hazte una pregunta simple: "¿Esto encaja en mi presupuesto de hoy?" En mi experiencia, esto evitó compras impulsivas, como esa suscripción que no usé. Segundo, configura alertas en tu app bancaria para notificaciones de gastos; yo lo hago y me ha salvado de exceder límites. Tercero, al final de la semana, reconcilia tus transacciones con tu presupuesto escrito.
Consejos que facilitan esto: opta por tarjetas con recompensas solo si las usas responsablemente, y siempre paga el saldo completo para evitar intereses. Si vives con una familia, involucra a todos en el proceso, como discutir compras mayores en familia para mantener el control de presupuesto. Limitaciones reales: si tus ingresos fluctúan, como en trabajos por hora, las tarjetas pueden tentarte a sobrepasar, así que considera un fondo de emergencia primero. En situaciones económicas diferentes, como ingresos limitados, una alternativa es usar tarjetas prepagas, que limitan lo que puedes gastar.
Cuándo es adecuado ajustar tus hábitos de ahorro¿Cuándo conviene? Esta estrategia funciona mejor si estás construyendo hábitos financieros, como yo hace unos años, cuando pasé de endeudarme a ahorrar. Pero si tienes deudas altas, enfócate en pagarlas antes de acumular más. Dudas comunes que he tenido: "¿Es posible disfrutar compras con tarjetas sin arruinar mi presupuesto?" Sí, con disciplina. Recuerda, el mejorar hábitos financieros es gradual; no esperes cambios overnight.
Evitando trampas comunes al usar tarjetas en tu presupuesto
Para añadir claridad, hablemos de errores frecuentes que he cometido y cómo evitarlos. Por ejemplo, no verificar el estado de cuenta mensual puede lead a sorpresas desagradables. En esta subsección, exploraremos cómo estos errores impactan tu organizar gastos y soluciones simples.
Estrategias para monitorear y ajustar tus gastos con tarjetas a largo plazo
Mantener el control no es un evento único; es un proceso continuo que he refinado con el tiempo. En mi vida diaria, uso herramientas básicas como una libreta para rastrear gastos con tarjetas, lo que me ha ayudado a administrar dinero de manera más efectiva. La idea es ajustar tu presupuesto según lo que ves: si las tarjetas están causando overspending, recorta en otras áreas. Por instancia, si gastas demasiado en entretenimiento con tarjeta, cambia a actividades gratuitas.
Paso a paso: primero, establece revisiones mensuales de tus gastos con tarjetas, comparándolos con tu presupuesto inicial. Segundo, si ves un patrón de exceso, como yo con compras en línea, implementa una "regla de espera": espera 24 horas antes de confirmar. Tercero, integra metas, como reducir gastos con tarjetas en un 10% cada mes, para motivarte.
Diferencias entre opciones de ahorro básicasConsejos prácticos: combina tarjetas con métodos de ahorro dinero, como transferencias automáticas a una cuenta de ahorros. Limitaciones: en periodos de inflación o gastos inesperados, como una enfermedad, las tarjetas pueden ser un salvavidas, pero solo si tienes un plan de respaldo. Alternativas para diferentes situaciones: si eres autónomo con ingresos irregulares, usa tarjetas con límites bajos; si eres principiante en finanzas, empieza con débito para practicar.
Cuándo conviene: esta estrategia es ideal para mantener disciplina a largo plazo, especialmente si has superado deudas iniciales. En mi caso, me ha permitido disfrutar viajes sin estresar mi presupuesto. Reflexiones realistas: a veces, el dinero parece no alcanzar, pero con ajustes constantes, como revisar hábitos cada trimestre, he logrado un equilibrio mejor.
En resumen, usar tarjetas con cuidado es parte de un equilibrio financiero personal más amplio. Al integrarlas en tu control de gastos, no solo evitas problemas, sino que construyes hábitos que duran. Recuerda, como en mi experiencia, los cambios pequeños, como rastrear diariamente, marcan la diferencia. Invito a que empieces hoy: ajusta tu presupuesto según tus ingresos y necesidades, y mantén hábitos financieros saludables. ¿Qué pequeño cambio podrías hacer esta semana para que tus tarjetas trabajen a tu favor en lugar de en tu contra?
Señales de que tu manejo del dinero necesita cambiosSi quieres conocer otros artículos parecidos a Consejos esenciales para usar tarjetas con cuidado puedes visitar la categoría Presupuesto y Control de Gastos.
Entradas Relacionadas