Diferencias entre ahorro y reservas básicas
Imagina esto: una cuenta bancaria que parece un rompecabezas. Muchos de nosotros nos encontramos lidiando con deudas inesperadas, como facturas médicas o reparaciones del auto, y nos preguntamos si el dinero que guardamos para el futuro es lo mismo que el que reservamos para emergencias. En este artículo, exploraremos las diferencias entre el ahorro y las reservas básicas, todo desde la perspectiva de alguien que ha manejado sus propias deudas a lo largo de los años. Compartiré consejos prácticos y realistas para ayudarte a organizar tu dinero de manera responsable, especialmente cuando las deudas amenazan tu estabilidad financiera. Sin promesas mágicas, solo pasos claros que he aprendido por experiencia.
El ahorro como base para combatir las deudas
Cuando empecé a lidiar con mis propias deudas, como un préstamo estudiantil que se acumulaba mientras trabajaba en un empleo temporal, me di cuenta de que el ahorro no es solo acumular dinero, sino una estrategia para prevenir que las deudas crezcan. El ahorro se enfoca en metas a largo plazo, como comprar una casa o jubilarse cómodamente. En el contexto del manejo de deudas, actúa como un amortiguador que te permite asignar fondos específicos para pagos mensuales sin sacrificar tu estilo de vida diario.
En la práctica, comencé asignando un porcentaje fijo de mi ingreso a una cuenta de ahorro dedicada. Por ejemplo, si ganaba 1,000 euros al mes, destinaba el 10% (100 euros) a este fondo. Esto no solo redujo la tentación de usar ese dinero para gastos impulsivos, sino que me ayudó a hacer pagos extras en mis deudas, acortando el tiempo de pago. Un paso clave es automatizar estas transferencias; de esa forma, el dinero se aparta antes de que lo gastes en cosas innecesarias, como comidas fuera o suscripciones que no usas.
Sin embargo, el ahorro tiene sus limitaciones, especialmente con ingresos variables, como los que tuve durante mi periodo de freelance. Si un mes no llegas a tu meta, puedes acumular más deuda al usar tarjetas de crédito para cubrir lo básico. En esos casos, es mejor ajustar el plan: en lugar de ahorrar agresivamente, prioriza pagos mínimos de deudas para evitar intereses altos. ¿Cuándo conviene esta estrategia? Idealmente, cuando tus deudas son manejables y tienes un ingreso estable. Si no, considera alternativas como renegociar tasas de interés con tu acreedor, lo cual hice una vez para bajar mis pagos de un 15% a un 10%.
Señales de que tu dinero está desorganizadoUna reflexión real: muchos dudan por qué cuesta mantener el ahorro cuando las deudas presionan, y es porque el ahorro requiere disciplina constante. Un error frecuente es verlo como un lujo en vez de una necesidad, lo que lleva a ciclos de endeudamiento. Para situaciones económicas ajustadas, como familias con ingresos limitados, enfócate en ahorrar lo mínimo, como 50 euros al mes, y usa apps gratuitas para rastrear progresos.
Las reservas básicas: tu red de seguridad contra las deudas imprevistas
En mi experiencia, las reservas básicas, o fondos de emergencia, son como un colchón que evita que caigas en deudas cuando surge lo inesperado. A diferencia del ahorro, que es para el futuro distante, las reservas se destinan a gastos inmediatos y urgentes, como una avería en el coche o una pérdida temporal de empleo. He visto cómo este enfoque me salvó de acumular más deuda; por ejemplo, cuando perdí mi trabajo hace unos años, mi fondo de emergencia cubrió tres meses de gastos, evitando que pidiera préstamos de alto interés.
Para aplicarlo paso a paso, primero evalúa tus necesidades: multiplica tus gastos mensuales esenciales (alimentos, vivienda, transporte) por tres a seis meses, dependiendo de tu estabilidad laboral. Luego, crea una cuenta separada y aporta a ella de manera consistente, quizás 5-10% de tu ingreso. En mi caso, empecé con 50 euros quincenales, lo que me permitió acumular 1,000 euros en un año. Consejos prácticos incluyen revisar tus gastos actuales para recortar lo innecesario, como cancelar servicios de streaming que no usas, y automatizar aportes para que sea menos tentador tocar ese dinero.
Las limitaciones son evidentes: si tus ingresos son irregulares, como en trabajos por hora, mantener reservas puede ser desafiante porque el fondo se agota rápido con deudas persistentes. En contextos donde las deudas ya son abrumadoras, como tarjetas de crédito con saldos altos, prioriza construir reservas solo después de estabilizar pagos. ¿Cuándo conviene? En periodos de incertidumbre económica, como una pandemia o inflación alta, donde los gastos inesperados son comunes. Si tu situación es diferente, como tener deudas con tasas variables, opta por estrategias alternativas como el método "bola de nieve" para pagos de deudas, donde eliminas las más pequeñas primero para ganar momentum, y luego usa el dinero liberado para reservas.
Alternativas para manejar préstamos sin estrésUn ejemplo cotidiano: imagina que al final del mes, el dinero no alcanza por una reparación de electrodomésticos. Sin reservas, terminas usando una tarjeta de crédito, lo que aumenta tus deudas. Con reservas, pagas directamente y evitas intereses. Dubas comunes incluyen "¿por qué no puedo usar el ahorro para emergencias?", y la respuesta es que mezclarlos diluye tus metas a largo plazo, como ahorrar para una casa, lo cual podría retrasar tu manejo general de deudas.
Diferencias clave entre ahorro y reservas en el manejo de deudas
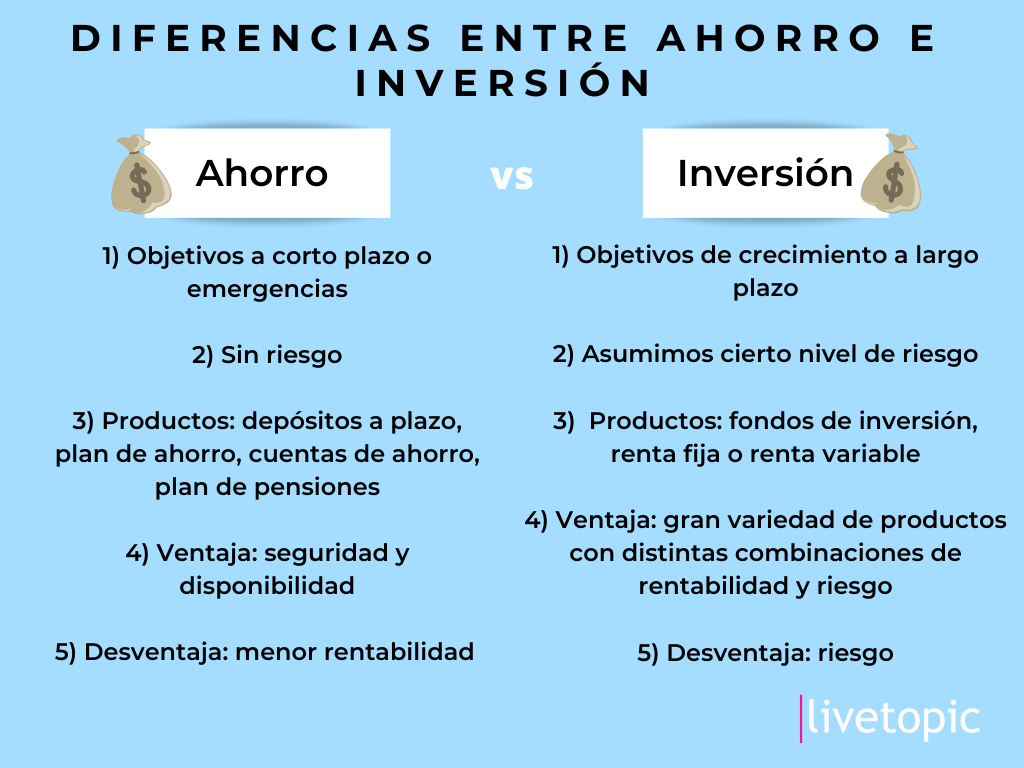
Ahora que hemos desglosado cada concepto, veamos las diferencias y cómo impactan tu equilibrio financiero personal. El ahorro es proactivo y orientado al futuro, mientras que las reservas son reactivas y para el presente. En términos de manejo de deudas, el ahorro te ayuda a pagarlas de manera planificada, reduciendo el principal con el tiempo, pero las reservas evitan que nuevas deudas surjan de imprevistos. Por ejemplo, en mis años de juventud, confundí ambos y usé mi fondo de ahorro para una emergencia, lo que retrasó mi meta de comprar un auto y me dejó vulnerable a más deudas.
Para aplicar esto de forma práctica, sigue estos pasos: 1) Identifica tus deudas actuales y clasifícalas por urgencia (alta tasa de interés vs. baja). 2) Asigna fondos: usa el ahorro para pagos adicionales en deudas de largo plazo, y reserva un fondo separado para emergencias. 3) Monitorea regularmente con herramientas simples, como una hoja de cálculo gratuita, para ajustar según tus ingresos. Consejos responsables incluyen no sobrestimar tu capacidad; si tienes deudas masivas, enfócate en reservas primero para estabilizarte.
Las limitaciones reales incluyen que, en economías inestables con inflación, el valor de ambos puede erosionarse, así que considera opciones como cuentas de ahorro con intereses, aunque no las recomiendo como inversión específica. Errores frecuentes al intentar esto son ignorar gastos variables, como facturas estacionales, o asumir que un fondo grande resuelve todo, lo cual no es cierto. En situaciones con ingresos limitados, adapta el enfoque: por ejemplo, si eres un padre soltero, prioriza reservas para cubrir necesidades familiares antes de ahorrar para metas personales.
Cómo crear un fondo para emergenciasContextos donde una estrategia funciona mejor: el ahorro es ideal si tus deudas son fijas y bajas, permitiéndote acumular para el futuro; las reservas brillan en entornos volátiles, como trabajos freelance. Alternativas simples incluyen programas de deuda consolidada si estás abrumado, o apps que categoricen gastos para identificar áreas de recorte. Reflexionando, he aprendido que el control de presupuesto es clave: equilibrar ambos te ayuda a reducir gastos innecesarios y mejorar hábitos financieros sin estrés.
En resumen, aunque el ahorro y las reservas básicas parecen similares, sus diferencias son cruciales para un manejo de deudas efectivo. Al entender y aplicar estas distinciones, puedes tomar decisiones más responsables que se ajusten a tu vida diaria. Te invito a empezar con un pequeño cambio, como revisar tu presupuesto esta semana y asignar fondos a cada categoría. Recuerda, mejorar tus finanzas toma tiempo y adaptación según tus ingresos. ¿Qué paso darás hoy para equilibrar mejor tu relación con el dinero y las deudas?
Si quieres conocer otros artículos parecidos a Diferencias entre ahorro y reservas básicas puedes visitar la categoría Manejo de Deudas.
Entradas Relacionadas