Diferencias entre deudas buenas y malas
Deudas inesperadas, un dilema común. Imagina que estás en medio de la rutina diaria, manejando facturas y pagos, y de repente te das cuenta de que no todas las deudas son iguales. Algunas te ayudan a avanzar, mientras que otras te hunden en preocupaciones. Como alguien que ha lidiado con el manejo de deudas en mi vida cotidiana, sé lo confuso que puede ser distinguir entre ellas. En este artículo, exploraremos las diferencias entre deudas buenas y malas de manera clara y práctica, basándome en experiencias reales. Te compartiré consejos simples para identificarlas y manejarlas de forma responsable, adaptándolos a tu situación diaria, sin promesas mágicas ni complicaciones innecesarias. Al final, tendrás herramientas básicas para tomar decisiones más informadas sobre tu dinero.
Entendiendo las deudas buenas: el lado positivo del préstamo
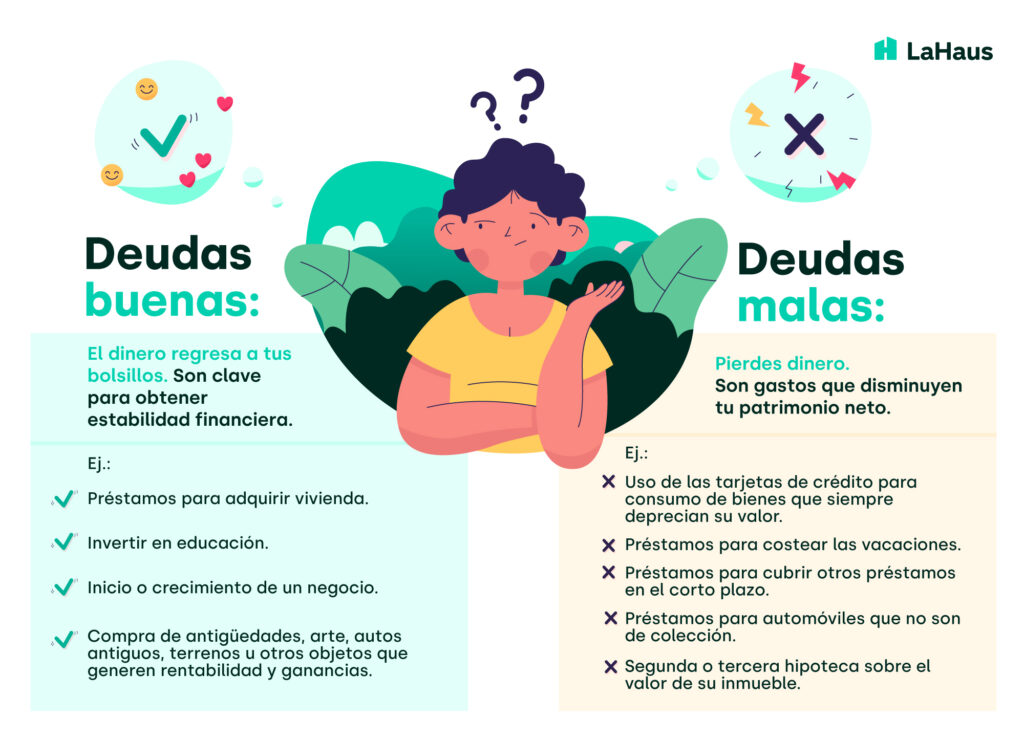
Empecemos por lo básico: no todas las deudas son enemigas de tu bolsillo. Las deudas buenas son aquellas que, en lugar de drenar tus recursos, te ayudan a construir algo valioso a largo plazo. Desde mi perspectiva, como alguien que ha usado un préstamo para comprar una casa, estas deudas pueden ser aliadas si se usan con sabiduría. Por ejemplo, un préstamo hipotecario me permitió adquirir una propiedad que ahora genera estabilidad, en vez de alquilar indefinidamente. La clave está en que estas deudas suelen tener tasas de interés bajas y están vinculadas a activos que aumentan de valor con el tiempo.
En la práctica, una deuda buena se aplica cuando inviertes en tu futuro. Piensa en un préstamo estudiantil: si lo usas para ganar habilidades que mejoren tus ingresos, como un curso que te ayude a conseguir un mejor trabajo, puede ser una inversión rentable. He visto en mi propia vida cómo, después de pagar un curso en línea sobre habilidades digitales, mis ganancias aumentaron lo suficiente para cubrir el préstamo sin esfuerzo. Para implementarlo paso a paso, primero evalúa si el costo del préstamo es menor que los beneficios futuros. Por instancia, calcula el retorno: si un préstamo de 5,000 euros para educación te permite ganar 10,000 euros extra al año, es una deuda buena.
Consejos prácticos para manejarlas: Siempre compara tasas de interés y elige opciones con plazos flexibles. En mi caso, opté por un préstamo con pagos mensuales fijos que se ajustaban a mi presupuesto, evitando sorpresas. Sin embargo, hay limitaciones reales: si tus ingresos son variables, como en trabajos freelance, una deuda buena podría volverse estresante si no puedes pagar a tiempo. En esos escenarios, considera alternativas como becas o planes de ahorro graduales en lugar de préstamos grandes. Recuerda, una deuda buena funciona mejor cuando tienes un plan claro y estable, pero si tu situación económica es incierta, es mejor evitarla por ahora.
Alternativas simples para pagar facturas pendientesUna duda común que he enfrentado es: "¿Por qué una deuda buena puede ser arriesgada si todo sale mal?". La realidad es que, aunque ayudan, dependen de factores externos como el mercado laboral. En mi experiencia, durante una recesión, incluso una hipoteca puede ser un peso si pierdes ingresos. Para contrarrestarlo, mantén un fondo de emergencia que cubra al menos tres meses de pagos. Este enfoque te mantiene en control, enfocándote en finanzas personales responsables sin caer en ilusiones.
Las deudas malas: el peligro oculto en los gastos diarios
Por otro lado, las deudas malas son aquellas que no aportan ningún valor duradero y suelen generar más problemas que soluciones. Hablando desde mi experiencia, como cuando acumulé deudas en tarjetas de crédito por compras impulsivas, estas pueden convertirse en un ciclo vicioso. Por ejemplo, usar una tarjeta para vacaciones o gadgets que no necesitas crea una deuda con altos intereses que crece rápidamente, dejando poco para lo esencial. En esencia, una deuda mala es como un gasto innecesario que se convierte en una carga permanente.
Aplicándolo a la vida real, imagina que compras ropa o electrónicos a crédito sin un plan de pago. En mi caso, eso me llevó a pagar intereses del 20% o más, erosionando mi presupuesto mensual. Para diferenciarlas paso a paso, pregunta: ¿Esta deuda me ayudará a ganar más dinero o mejorar mi vida a largo plazo? Si la respuesta es no, probablemente sea mala. Un consejo práctico es revisar tus estados de cuenta mensuales y clasificar las deudas: si un préstamo de consumo excede el 15% de tus ingresos y no genera ingresos adicionales, es hora de reducirlo.
Las limitaciones son evidentes: en momentos de gastos inesperados, como una reparación del auto, es fácil caer en deudas malas si no tienes ahorros. He aprendido que, en situaciones de ingresos limitados, estas deudas pueden empeorar las cosas, creando estrés y reduciendo tu capacidad para ahorrar. Si tu presupuesto es ajustado, considera alternativas simples, como negociar pagos directos con el vendedor en lugar de usar crédito. En mi rutina, empecé a usar el "método de la espera": si quiero algo, lo pospongo una semana y veo si aún lo necesito, evitando así compras impulsivas.
Cómo planificar un presupuesto básicoOtro error frecuente que he cometido es subestimar los intereses compuestos en deudas malas. Por ejemplo, un saldo de 1,000 euros a un 18% de interés puede crecer a 1,200 euros en un año si no pagas a tiempo. Para mantener el control, establece prioridades: paga primero las deudas con tasas altas y reduce gastos innecesarios, como suscripciones que no usas. Este enfoque, adaptado a tu estilo de vida, te ayuda a equilibrar finanzas personales sin abrumarte.
Cómo diferenciar y manejar deudas en tu vida diaria
Ahora que hemos visto ambos lados, el truco está en saber cómo diferenciarlas y tomar acciones prácticas. Basado en mi trayectoria, he desarrollado un enfoque simple: trata las deudas como herramientas, no como soluciones rápidas. Por instancia, una deuda buena, como un préstamo para un auto que usas para trabajar, puede ser beneficiosa, mientras que una deuda mala, como un adelanto de efectivo, rara vez lo es. La diferencia radica en el propósito y el costo: si la deuda genera más ingresos de lo que cuesta, es buena; si no, es mala.
Para aplicarlo paso a paso, comienza con un inventario de tus deudas: lista todas, incluyendo montos, tasas e intereses. En mi experiencia, usé una hoja de cálculo básica para rastrearlas, lo que me permitió ver qué deudas priorizar. Luego, establece un presupuesto mensual que asigne fondos a pagos de deudas buenas primero, dejando espacio para ahorros. Un consejo práctico: si tienes deudas malas, enfócate en la "bola de nieve": paga las más pequeñas primero para ganar momentum y motivación.
Las limitaciones reales incluyen cambios en la vida, como pérdida de empleo, donde incluso deudas buenas pueden volverse problemáticas. En esos casos, explora opciones como refinanciamiento o planes de pago extendido, pero sé realista sobre tu capacidad. Si tus ingresos son bajos, una alternativa es buscar asesoramiento gratuito en organizaciones locales, en lugar de acumular más deudas. He encontrado que esta estrategia funciona mejor cuando estás en una fase estable, pero si tu situación es volátil, prioriza la reducción de gastos sobre nuevos préstamos.
Formas prácticas de economizar en casaErrores comunes que he evitado con el tiempo incluyen ignorar los detalles finos, como cargos ocultos en préstamos. Para contrarrestarlo, siempre lee los términos y pregunta: "¿Esta deuda se ajusta a mi presupuesto actual?". En contextos de equilibrio financiero personal, usa deudas buenas para metas claras, como educación, y evita las malas durante periodos de inestabilidad. Recuerda, el manejo de deudas es un proceso, no un evento único, y se adapta a tu realidad diaria.
En resumen, las diferencias entre deudas buenas y malas se centran en su impacto neto en tu vida. Las buenas construyen, las malas erosionan, pero todo depende de cómo las manejes. Desde mi perspectiva, he visto cómo un enfoque responsable transforma el estrés en control.
Conclusión: Pequeños pasos hacia un manejo de deudas más sano
Al final del día, manejar deudas es sobre tomar decisiones pequeñas y constantes que se ajusten a tu vida real. Como alguien que ha navegado por estos mares, te animo a empezar revisando una deuda hoy, ajustándola a tus ingresos y necesidades, y cultivando hábitos como el ahorro regular. Recuerda, mejorar tu organización financiera toma tiempo y paciencia, sin atajos milagrosos.
¿Qué deuda en tu vida podrías ree evaluar para hacerla más beneficiosa? Reflexiona sobre eso y ve paso a paso hacia un equilibrio más sólido.
Hábitos diarios para una gestión financiera estableSi quieres conocer otros artículos parecidos a Diferencias entre deudas buenas y malas puedes visitar la categoría Manejo de Deudas.
Entradas Relacionadas