Diferencias entre presupuestos fijos y flexibles
¿Presupuesto estricto o adaptable? Cuando empecé a manejar mi dinero, me sentía abrumado por la idea de ahorrar, especialmente con ingresos variables y gastos imprevisibles. Recuerdo esas noches contando monedas para llegar a fin de mes, preguntándome cómo equilibrar todo sin estresarme. En este artículo, exploraremos las diferencias entre presupuestos fijos y flexibles, enfocándonos en cómo pueden ayudarte a ahorrar como principiante. Te guiaré con consejos prácticos basados en mi experiencia real, para que puedas tomar decisiones financieras simples y responsables que se ajusten a tu vida diaria.
- Entendiendo el presupuesto fijo: una base sólida para el ahorro inicial
- Explorando el presupuesto flexible: adaptabilidad para el ahorro en la vida real
- Comparando presupuestos fijos y flexibles: cómo elegir para tu ahorro personal
- Consejos finales para principiantes: integrando estos presupuestos en tu rutina diaria
Entendiendo el presupuesto fijo: una base sólida para el ahorro inicial
En las finanzas personales, un presupuesto fijo es como un plan de ruta claro y predefinido. Básicamente, asignas una cantidad exacta de dinero a cada categoría de gasto todos los meses, sin variaciones. Por ejemplo, decides que $200 van a comida, $100 a transporte y $50 a entretenimiento, y te mantienes fiel a eso. Esto es ideal para quienes están comenzando a ahorrar porque ofrece estructura y reduce la tentación de gastar impulsivamente.
Desde mi perspectiva, cuando empecé a usar un presupuesto fijo, fue un cambio que me ayudó a controlar mis gastos. Recuerda esa vez que gastaba en caprichos sin pensar, y al final del mes no tenía nada para emergencias? Con este enfoque, establecí límites claros, lo que me permitió destinar un porcentaje fijo a ahorro, como el 10% de mi ingreso. El primer paso es listar todos tus ingresos y gastos fijos, como renta o facturas, y asignar lo restante a categorías variables.
Para aplicarlo paso a paso, comienza con un seguimiento de tus gastos durante una semana. Usa una app simple o una hoja de Excel para registrar todo. Luego, divide tu ingreso en categorías: esenciales (fijos), como vivienda y alimentos, y no esenciales, como salidas. Un consejo práctico: deja un "fondo de ahorro fijo", donde transfieres automáticamente una cantidad al inicio del mes. Esto asegura que el ahorro sea prioritario, ayudándote a construir el hábito sin esfuerzo.
Señales de que gastas más de lo que ganasSin embargo, hay limitaciones reales. Si tus ingresos son variables, como en trabajos freelance, un presupuesto fijo puede volverse rígido y frustrante. Por ejemplo, si un mes ganas menos, te ves forzado a recortar en áreas que no puedes controlar, como el combustible. En esos casos, conviene usarlo cuando tienes un empleo estable y quieres enfocarte en la disciplina financiera básica. Si tu situación es más inestable, considera alternativas como ajustar el presupuesto semanalmente en lugar de mensualmente, para mantener la flexibilidad sin perder el control.
En el contexto de ahorro para principiantes, el presupuesto fijo fomenta hábitos como el "pago a ti mismo primero", donde priorizas el ahorro sobre los gastos. Pero recuerda, no es una solución universal; si sientes que te estresa demasiado, prueba con variaciones, como permitir un 5% de margen para imprevistos.
Explorando el presupuesto flexible: adaptabilidad para el ahorro en la vida real
Por otro lado, el presupuesto flexible es más como un plan que se ajusta al flujo de la vida cotidiana. Aquí, estableces metas generales pero permites variaciones en los gastos según las circunstancias. Por ejemplo, en lugar de $200 fijos para comida, asignas un rango de $150 a $250, dependiendo de si hay ofertas o eventos especiales. Esto es especialmente útil para principiantes en ahorro que lidian con ingresos irregulares o gastos inesperados, como una reparación de auto.
En mi experiencia, pasé a un presupuesto flexible cuando mi trabajo cambió y los ingresos fluctuaban. Me di cuenta de que no todo es predecible; a veces, surge una invitación a un evento y no quiero sentirme culpable por gastarme $20 extra. Este enfoque me ayudó a ahorrar sin sacrificar la calidad de vida. Para explicarlo claro, el presupuesto flexible se basa en porcentajes en lugar de montos exactos. Por instancia, destinas el 50% de tu ingreso a necesidades, 30% a deseos y 20% a ahorro, ajustando según lo que entra.
Alternativas simples para reducir facturasAplicarlo paso a paso es sencillo: primero, calcula tu ingreso promedio de los últimos meses. Luego, categoriza los gastos en fijos (como renta) y variables (como ocio), y asigna rangos flexibles. Un consejo práctico para principiantes: usa la regla del 50/30/20, pero adapta los porcentajes a tu realidad. Por ejemplo, si vives en una ciudad cara, aumenta el porcentaje para necesidades. Para el ahorro, establece metas pequeñas, como $50 semanales, y revisa mensualmente si estás dentro del rango.
Las limitaciones son evidentes: sin estructura estricta, es fácil excederse en gastos variables, lo que puede sabotear tus esfuerzos por ahorrar. Por eso, conviene usarlo cuando estás aprendiendo a equilibrar finanzas personales y tienes algo de disciplina, pero no en momentos de alto endeudamiento. Si tus ingresos son estables, una alternativa es combinarlo con elementos fijos, como un ahorro mínimo garantizado. En situaciones económicas difíciles, como inflación, el presupuesto flexible permite recortes rápidos en áreas no esenciales, haciendo que el ahorro sea más sostenible a largo plazo.
Para quienes empiezan en el ahorro, este método reduce la presión y fomenta la educación financiera básica al enseñarte a priorizar. Dudas comunes, como "¿por qué mi presupuesto no se mantiene?", suelen surgir por no revisar regularmente; hazlo al menos quincenalmente para ajustar y mantener el control.
Comparando presupuestos fijos y flexibles: cómo elegir para tu ahorro personal
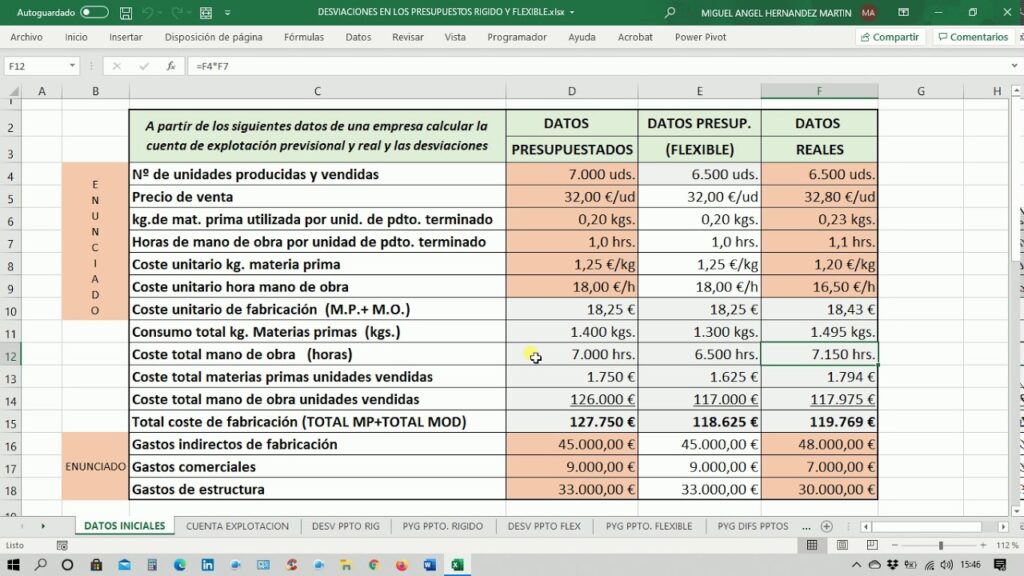
Ahora que hemos desglosado cada uno, veamos las diferencias clave en el contexto de ahorro para principiantes. El presupuesto fijo es más estructurado y predictivo, ideal para crear hábitos fuertes, mientras que el flexible ofrece adaptabilidad, permitiendo manejar la incertidumbre. Por ejemplo, en un presupuesto fijo, si asignas $100 para ahorro y no lo cumples, sientes una falla clara; en el flexible, puedes ajustarlo a $80 si el mes es ajustado, evitando el desánimo.
Cómo empezar a construir un fondo de emergenciaEn términos prácticos, el fijo promueve la disciplina al limitar opciones, lo que es genial para reducir gastos innecesarios, como comidas fuera. El flexible, en cambio, te enseña a organizar gastos basados en prioridades reales, como ahorrar para un viaje mientras manejas emergencias. Un error frecuente que cometí al principio fue asumir que el fijo era "mejor" porque es simple, pero ignoré que mis ingresos variables lo hacían imposible. Para evitar esto, evalúa tu situación: si tienes ingresos estables, empieza con fijo; si no, opta por flexible.
Consejos para implementar: Prueba ambos durante un mes cada uno. En el fijo, usa herramientas como presupuestos en apps como Mint para rastrear automáticamente. En el flexible, mantén un diario de gastos para ver patrones. Recuerda las limitaciones: el fijo puede fallar con gastos inesperados, como una enfermedad, mientras que el flexible requiere más autogestión. Si estás en un presupuesto familiar, el flexible es mejor por su adaptabilidad a necesidades múltiples, como hijos o mascotas.
En el ahorro para principiantes, elige basado en tu estilo de vida. Por ejemplo, si eres alguien que disfruta la rutina, el fijo te ayudará a acumular fondos rápidamente. Si prefieres libertad, el flexible te permite pequeños lujos que motivan el ahorro. Alternativas simples incluyen híbridos, como un presupuesto fijo para esenciales y flexible para el resto. Siempre considera contextos como la inflación o cambios en ingresos; en tiempos de inestabilidad, el flexible es más realista.
Finalmente, reflexiona sobre errores comunes, como no revisar el presupuesto, que puede hacer que ambos fallen. La clave es la consistencia: el ahorro no es sobre perfección, sino sobre mejoras graduales en tus hábitos financieros.
Maneras efectivas de registrar ingresos y egresosConsejos finales para principiantes: integrando estos presupuestos en tu rutina diaria
Para rematar, aplicar estas diferencias en tu vida cotidiana puede transformar cómo ves el ahorro. Basado en mi camino, empecé con un presupuesto fijo para construir bases y luego pasé a flexible para adaptarme. Un consejo práctico: establece metas de ahorro específicas, como un fondo de emergencia de tres meses de gastos, y usa el presupuesto que mejor se ajuste.
En situaciones reales, como cuando el dinero no alcanza, el flexible te permite recortar en ocio sin alterar lo esencial. Para mejorar hábitos financieros, incorpora revisiones semanales y celebra pequeños logros, como ahorrar $100 extra. Recuerda, no hay promesas mágicas; el ahorro toma tiempo y ajustes.
En resumen, ya sea fijo o flexible, el enfoque está en la educación financiera básica para organizar gastos y administrar dinero responsablemente.
En conclusión, al entender estas diferencias, puedes tomar decisiones que mejoren tu equilibrio financiero personal. Te invito a probar un pequeño cambio hoy, ajustándolo a tus ingresos y necesidades, y a mantener hábitos saludables con el tiempo. ¿Qué tipo de presupuesto crees que se adapta mejor a tu vida diaria y por qué? Reflexiona sobre eso para avanzar en tu camino hacia un ahorro más seguro.
Si quieres conocer otros artículos parecidos a Diferencias entre presupuestos fijos y flexibles puedes visitar la categoría Ahorro para Principiantes.
Entradas Relacionadas