Formas sencillas de planificar compras mensuales
Imagina el caos mensual, ese momento en que el dinero se escapa entre compras impulsivas y facturas olvidadas. Como alguien que ha luchado por equilibrar sus finanzas personales durante años, sé lo frustrante que es ver cómo el salario se va sin un plan claro. En este artículo, compartiré formas sencillas de planificar compras mensuales, basadas en mis propias experiencias con metas financieras y planificación cotidiana. No se trata de fórmulas mágicas, sino de pasos prácticos que he probado para mantener el control, ahorrar un poco más y reducir el estrés. Si estás listo para hacer que tu dinero trabaje para ti, sigue leyendo para descubrir consejos reales que puedes aplicar hoy mismo.
Por qué las metas financieras son el primer paso para planificar compras
En mis primeros años de manejar el dinero, solía comprar lo que se me antojaba sin pensar en el futuro, y eso siempre terminaba en un desequilibrio financiero personal. Pero con el tiempo, me di cuenta de que establecer metas claras es como trazar un mapa antes de un viaje: te evita perderte. Las metas financieras no son solo números en una hoja; son objetivos personales que guían tus decisiones diarias, como decidir si realmente necesitas ese nuevo gadget o si puedes esperar.
Empecemos por lo básico. Una meta financiera podría ser algo tan simple como "ahorrar para un viaje familiar" o "reducir gastos innecesarios para tener un fondo de emergencia". En mi caso, cuando empecé a definir metas, vi cómo impactaban directamente en mis compras mensuales. Por ejemplo, si mi objetivo es ahorrar 100 euros al mes, eso me obliga a revisar qué compro en el supermercado o en línea. Aquí va una explicación paso a paso para integrarlo en tu rutina:
- Identifica tus prioridades: Toma un momento al inicio del mes para listar lo que realmente importa. ¿Es la salud, la educación o el entretenimiento? En mi experiencia, priorizar la salud me llevó a invertir en frutas frescas en lugar de comidas rápidas, lo que no solo ahorró dinero a largo plazo sino que mejoró mi bienestar.
- Fija metas realistas y medibles: No se trata de prometerte "ahorrar mil euros al mes" si eso es imposible con tus ingresos. Usa el método SMART: específicas, medibles, alcanzables, relevantes y temporales. Por instancia, "reducir gastos en ropa a 50 euros este mes" es más efectivo que un vago "gastar menos".
- Evalúa tus ingresos y gastos actuales: Revisa tus extractos bancarios. Yo suelo hacerlo los primeros días del mes, y siempre me sorprendo de lo que se escapa en suscripciones olvidadas. Esto te ayuda a ver cuánto puedes destinar a compras no esenciales.
Sin embargo, hay limitaciones reales. Si tienes ingresos variables, como trabajos freelance, estas metas pueden tambalearse con facturas inesperadas. En esos casos, es mejor enfocarte en metas flexibles, como un porcentaje de tus ingresos en lugar de un monto fijo. Alternativas para situaciones económicas ajustadas incluyen empezar con metas a corto plazo, como solo para la quincena, lo que he encontrado útil en meses irregulares. Recuerda, el control de presupuesto no es una solución universal; funciona mejor cuando se adapta a tu estilo de vida, evitando errores comunes como ignorar los gastos emocionales, que me costaron más de una sorpresa en mi cuenta bancaria.
Hábitos diarios para evitar derrochesMétodos prácticos para organizar tus compras mensuales con un presupuesto simple
Una vez que tienes metas claras, el siguiente paso es ponerlas en práctica a través de un presupuesto mensual. En mi vida diaria, he probado varios métodos, y los más efectivos son aquellos que no requieren apps complicadas, solo un poco de disciplina y un cuaderno o hoja de cálculo básica. Esto es clave para la organización de gastos y el equilibrio financiero personal, ya que te ayuda a anticipar compras y evitar impulsos.
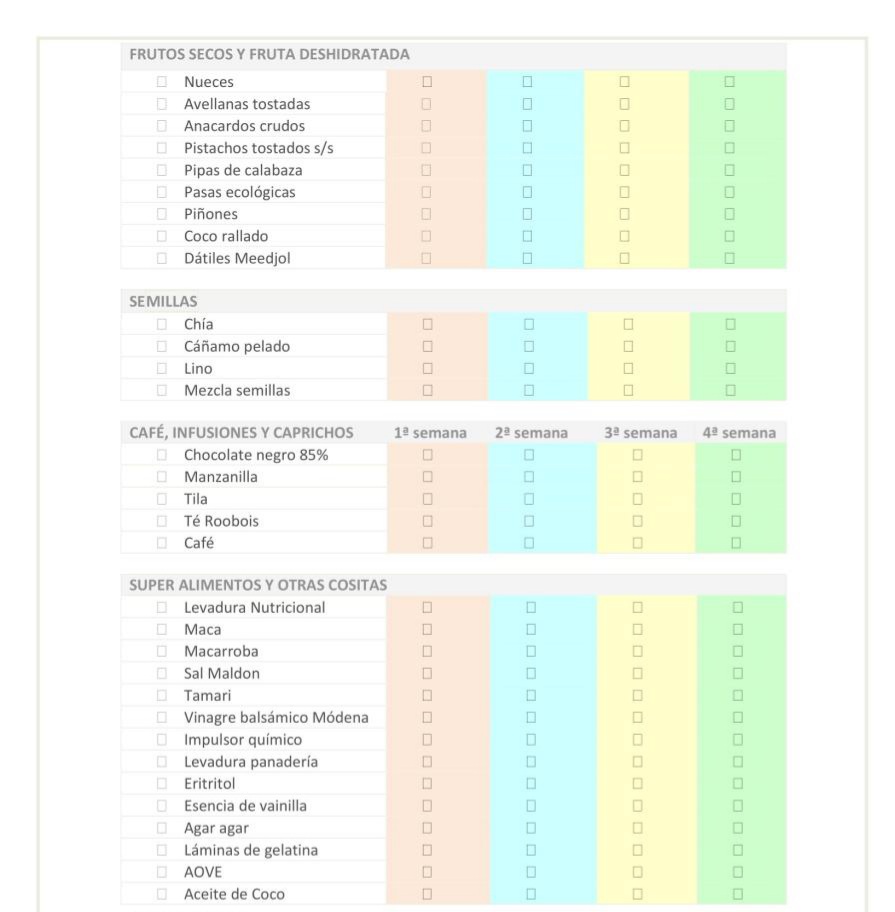
Vamos a desglosarlo paso a paso. Empieza por categorizar tus gastos: fijos (como renta y servicios) y variables (como comida y entretenimiento). En mi rutina, divido el mes en semanas para hacer seguimiento. Por ejemplo:
- Lista de compras semanal: Al principio de la semana, anoto lo necesario basado en mi presupuesto mensual. Esto me ha salvado de compras excesivas; en lugar de ir al supermercado y llenar el carrito, me limito a lo planeado.
- Usa el método del sobre: Aunque parezca anticuado, asignar dinero a sobres virtuales o categorías en tu cuenta bancaria funciona. Yo lo adapto destinando un monto fijo para "compras divertidas", lo que me permite disfrutar sin excederme.
- Incorpora herramientas simples: No necesitas apps sofisticadas; un calendario en tu teléfono o una app gratuita como una nota adhesiva digital puede servir. He usado esto para marcar días de "compra controlada", donde reviso si una compra alinea con mis metas financieras.
En la aplicación práctica, estos métodos han reducido mis gastos en un 15-20% mensuales, pero no son infalibles. Si surgen gastos inesperados, como una reparación del auto, el presupuesto puede desmoronarse. Ahí es donde entra la flexibilidad: ajusta tus metas según el mes. Para personas con ingresos limitados, como yo en mis inicios, enfócate en compras esenciales primero y deja un buffer del 10% para imprevistos. Un error frecuente que cometí fue subestimar los gastos variables, como salidas con amigos, así que mi consejo es registrar todo durante una semana para entender patrones reales.
Cuándo conviene este enfoque? Idealmente, si tienes un trabajo estable, ya que permite planificación a largo plazo. Si tu situación es más volátil, combina esto con revisiones semanales en lugar de mensuales. Alternativas incluyen el presupuesto cero, donde asignas cada euro a una categoría, pero eso puede ser abrumador para principiantes; yo prefiero empezar con lo simple y escalar.
Ideas para lograr estabilidad económica gradualCómo mantener la disciplina y ajustar la planificación según tus necesidades
La clave para que la planificación de compras mensuales funcione a largo plazo es la disciplina, algo que he cultivado a través de ensayo y error. En finanzas personales, es común que el entusiasmo inicial se disipe, especialmente cuando el dinero parece no alcanzar a fin de mes. Pero con pequeños cambios, como yo he hecho, puedes mantener el control sin sentirte agobiado.
Empecemos con consejos prácticos. Primero, establece recordatorios: yo configuro alertas en mi teléfono para revisar el presupuesto cada viernes. Esto me ayuda a reducir gastos innecesarios, como esa tentación de comprar en línea. Segundo, involucra a tu familia o roommates; en mi caso, discutir metas con mi pareja hizo que planificar compras sea un esfuerzo compartido, lo que fortaleció nuestro equilibrio financiero personal.
Un paso a paso para mantener la disciplina:
- Monitorea tu progreso semanalmente: Registra qué compras hiciste y cómo impactan tus metas. Por ejemplo, si planeabas gastar 200 euros en comida y solo usaste 150, reasigna el resto a ahorros.
- Revisa y ajusta mensualmente: Al final del mes, analiza qué funcionó y qué no. En mis revisiones, he descubierto que los gastos en entretenimiento suben en verano, así que ajusto el presupuesto en consecuencia.
- Incluye recompensas: Para motivarte, permite una "compra libre" si cumples tus metas, como yo hago con un café especial al final del mes. Esto hace que la educación financiera básica sea más sostenible.
Las limitaciones son evidentes: la vida trae sorpresas, como una subida en los precios o una pérdida de empleo, que pueden hacer que tu planificación se desvie. En esos contextos, es mejor tener metas flexibles y alternativas, como recortar en una categoría para compensar otra. Un error común que veo, y que yo cometí, es ser demasiado estricto, lo que lleva a burnout; en vez, opta por enfoques graduales. Para mejorar hábitos financieros, este método funciona mejor si estás en una fase de estabilidad, pero si no, considera empezar con solo una categoría de gastos para no abrumarte.
Qué hacer para prevenir errores en pagosAdemás, en situaciones de ingresos variables, como trabajos por hora, combina la planificación con un fondo de emergencia pequeño. He aprendido que la clave es ser realista: no todas las estrategias funcionan para todos, y eso está bien.
Pequeños ajustes para diferentes etapas de vida
Si estás en una etapa inicial, como un joven profesional, enfócate en metas a corto plazo para construir hábitos. Para familias, integra la planificación en rutinas diarias, como discutir compras durante la cena. Esto añade claridad sin complicaciones.
En resumen de esta sección, mantener la disciplina es sobre consistencia, no perfección. He visto cómo estos ajustes han mejorado mi control de gastos y me han ayudado a alcanzar metas como pagar deudas más rápido.
Para cerrar, planificar compras mensuales no es solo sobre números; es sobre crear una relación más sana con tu dinero. Basado en mi experiencia, empezar con metas financieras simples y ajustar paso a paso puede transformar tu rutina diaria. Invito a que pruebes estos cambios pequeños, adaptándolos a tus ingresos y necesidades reales, y mantengas hábitos financieros saludables con regularidad. ¿Qué pequeño ajuste podrías hacer esta semana para que tu dinero trabaje mejor para ti? Reflexiona sobre eso y ve cómo impacta tu vida cotidiana.
Pequeños ajustes para optimizar tus finanzasSi quieres conocer otros artículos parecidos a Formas sencillas de planificar compras mensuales puedes visitar la categoría Metas Financieras y Planificación.
Entradas Relacionadas