Hábitos financieros para organizar el dinero
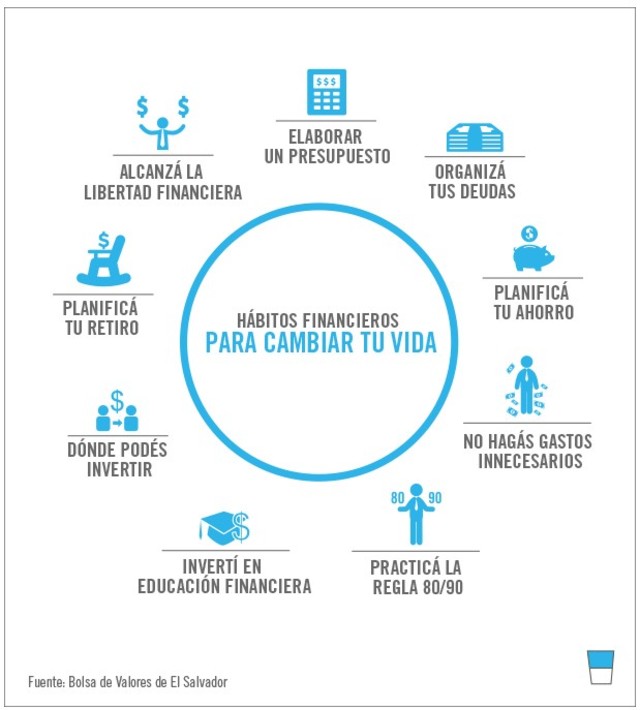
Imagina un atardecer tranquilo. Ahí, sentado con una taza de té, reflexionando sobre cómo el dinero se escapa entre los dedos al final del mes. Muchas personas, como yo, hemos pasado por eso: metas financieras que parecen inalcanzables por falta de organización. En este artículo, basado en mi experiencia manejando mis propias finanzas personales, exploraremos hábitos financieros prácticos para organizar el dinero, enfocándonos en metas financieras y planificación. Compartiré consejos reales, basados en errores que cometí y lecciones aprendidas, para ayudarte a crear un plan que se adapte a tu vida cotidiana, sin promesas mágicas, solo pasos simples y responsables.
Identificando tus metas financieras como base para la organización
Empecemos por lo fundamental: las metas financieras no son solo números en una hoja; son sueños convertidos en planes. En mi experiencia, cuando empecé a organizar mi dinero, el primer error fue saltar directamente a presupuestos complicados sin aclarar qué quería lograr. Por ejemplo, yo quería ahorrar para un viaje familiar, pero no había definido cuánto ni para cuándo. Esto hizo que mis esfuerzos fueran inconsistentes.
Para aplicar esto en tu vida, comienza con un ejercicio simple: toma un cuaderno y escribe tres metas financieras realistas. No exageres; piensa en cosas como "ahorrar 100 euros al mes para emergencias" o "reducir gastos en comidas fuera para pagar deudas". Este paso es clave en la planificación financiera, ya que te ayuda a priorizar. Un consejo práctico: divide tus metas en corto, mediano y largo plazo. Por instance, el corto plazo podría ser pagar una factura pendiente, mientras que el largo plazo es jubilarse cómodamente.
Sin embargo, hay limitaciones reales. Si tus ingresos son variables, como en trabajos freelance, estas metas pueden cambiar con el tiempo. En ese caso, revisa tu lista cada mes en lugar de anualmente. Alternativas para situaciones económicas ajustadas incluyen enfocarte en metas mínimas, como "mantener un fondo para imprevistos equivalente a un mes de gastos", en vez de aspirar a grandes ahorros inmediatamente. Recuerda, la educación financiera básica nos enseña que la planificación funciona mejor cuando es flexible, adaptándose a tu estilo de vida, no al revés.
Ideas para mejorar el control de tus finanzasDesarrollando hábitos diarios para planificar y organizar el dinero
Una vez que tienes claras tus metas financieras, los hábitos diarios son el pegamento que mantiene todo unido. En mis primeros intentos por organizar gastos, solía ignorar los pequeños desembolsos, como cafés o suscripciones innecesarias, lo que desequilibraba mi control de presupuesto. Con el tiempo, incorporé rutinas simples que transformaron mi relación con el dinero.
Vamos a desglosarlo paso a paso. Primero, establece un hábito de revisar tus gastos semanalmente. Usa una app gratuita o un cuaderno para anotar todo: desde lo que gastas en supermercado hasta el transporte. Por ejemplo, si notas que gastas 50 euros en entregas de comida a la semana, ese es un punto para ajustar. Luego, alinea estos gastos con tus metas: si tu objetivo es ahorrar, asigna un porcentaje fijo de tu ingreso, como el 20%, directamente a un cuenta separada al recibir el salario. Esto es lo que llamo "pago a ti mismo primero", un hábito que me ayudó a construir un fondo de emergencia sin sentirlo como un sacrificio.
Los consejos prácticos aquí son clave: empieza pequeño para evitar el burnout. Si eres nuevo en esto, no intentes un presupuesto estricto de inmediato; en su lugar, rastrea solo una categoría de gastos por semana. Pero sé consciente de las limitaciones: la vida trae sorpresas, como un gasto médico inesperado, que puede desviar tu plan. En esos casos, ajusta tus hábitos según sea necesario, quizás posponiendo una meta menor. Para personas con ingresos limitados, una alternativa es el "método del sobre", donde divides el dinero en sobres físicos para diferentes categorías, lo cual es más tangible y menos estresante que apps complejas. Este enfoque de hábitos financieros promueve la mejorar hábitos financieros de manera gradual, reconociendo que la disciplina viene con la práctica, no con la perfección.
En contextos donde esta estrategia brilla, como en familias con ingresos estables, puedes expandirla a reuniones familiares semanales para discutir el plan, fomentando un equilibrio financiero personal. Sin embargo, si tus ingresos fluctúan, considera herramientas más dinámicas, como presupuestos basados en porcentajes en lugar de montos fijos, para mantener la flexibilidad.
Qué hacer cuando el presupuesto se desajustaIntegrando la reflexión diaria en tu rutina
Para añadir profundidad, no subestimes la reflexión diaria, un hábito que a menudo se pasa por alto. En mi rutina, dedicaba cinco minutos al final del día para preguntarme: "¿Dónde se fue mi dinero hoy y cómo se alinea con mis metas?". Esto no es sobre culpabilidad, sino sobre conciencia. Por ejemplo, si planeas para una meta como comprar una casa, pero gastas en impulsos, esta reflexión te ayuda a reconectar.
En la práctica, combina esto con un diario financiero simple: anota no solo los números, sino cómo te sientes. ¿Por qué cuesta mantener un presupuesto? A menudo es por estrés o hábitos arraigados. Un consejo: vincula tus hábitos a rutinas existentes, como revisar finanzas durante el desayuno. Las limitaciones incluyen la fatiga mental, así que si estás abrumado, reduce a una vez por semana. Alternativas para diferentes situaciones: si vives solo, enfócate en metas personales; en pareja, hazlo colaborativo para evitar conflictos.
Superando obstáculos en la planificación financiera a largo plazo
Incluso con los mejores hábitos, la planificación financiera tiene sus tropiezos. He tropezado con ellos: procrastinar en revisar metas o ceder a tentaciones cuando el estrés aprieta. La clave es construir resiliencia a través de hábitos que fomenten la administrar dinero de forma sostenible. Recuerda, mejorar finanzas personales es un maratón, no una carrera.
Empecemos con pasos prácticos para mantener el momentum. Primero, establece recordatorios automáticos para revisar tus metas, como una alerta mensual en tu teléfono. Por ejemplo, si tu meta es reducir gastos en entretenimiento, compara tus gastos del mes anterior y ajusta si es necesario. Un hábito efectivo es el "recompensa equilibrada": por cada mes que cumples con tu plan, date un pequeño gusto que no rompa el presupuesto, como un libro en lugar de una cena cara. Esto mantiene la motivación sin extremos.
Pequeños cambios para reducir compras impulsivasAhora, hablemos de errores frecuentes y cómo manejarlos. Uno común es subestimar gastos inesperados, como reparaciones del auto, lo que puede desequilibrar tu control de presupuesto. En mi caso, aprendí a incluir un "fondo buffer" del 10% en mi planificación. Limitaciones reales incluyen cambios en el empleo o inflación, que hacen que las metas se sientan obsoletas. En esas situaciones, revisa y adapta: si tus ingresos bajan, prioriza metas esenciales y pospone las secundarias. Para ingresos limitados, enfoquémonos en hábitos como negociar facturas o buscar formas de ingresos adicionales, como vender cosas que no usas, pero siempre de manera responsable, sin promesas de ganancias rápidas.
Cuándo conviene esta estrategia: si estás en una fase estable de vida, como después de un ascenso, es ideal para construir hacia metas mayores. Alternativas simples incluyen el "método de los 30 días", donde esperas un mes antes de compras no esenciales, perfecto para quienes luchan con impulsos. En contextos de educación financiera básica, esta aproximación enseña que la planificación no es rígida; es sobre adaptarte y aprender de los errores, fomentando un equilibrio financiero personal que dure.
En resumen, desarrollar hábitos financieros para organizar el dinero gira alrededor de identificar metas, incorporar rutinas diarias y superar obstáculos con paciencia. Basado en mi camino, sé que pequeños cambios, como revisar gastos semanalmente, pueden transformar tu relación con el dinero. Invito a que empieces hoy: elige una meta financiera y aplica un hábito simple que se ajuste a tu vida. Recuerda, ajusta según tus ingresos y necesidades, y mantén hábitos que promuevan un manejo responsable. ¿Qué pequeño paso podrías tomar mañana para mejorar tu planificación financiera y sentirte más en control de tu dinero?
Consejos para manejar tarjetas de crédito con cuidadoSi quieres conocer otros artículos parecidos a Hábitos financieros para organizar el dinero puedes visitar la categoría Metas Financieras y Planificación.
Entradas Relacionadas