Hábitos para mantener un presupuesto realista
De repente, el saldo cero. Esa frase captura el momento en que revisas tu cuenta y te das cuenta de que el dinero se ha esfumado antes de fin de mes, dejando preocupaciones sobre facturas y, peor aún, cómo esto afecta tu crédito. Como alguien que ha navegado por las aguas turbulentas de las finanzas personales, sé que mantener un presupuesto realista no es solo sobre números en una hoja; es sobre construir hábitos que protejan y mejoren tu historial crediticio. En este artículo, exploraremos hábitos prácticos y cotidianos que te ayudarán a equilibrar tus finanzas mientras cuidas ese pilar invisible pero crucial: tu crédito. Sin promesas mágicas, solo consejos reales basados en experiencias diarias para tomar decisiones responsables.
La conexión entre un presupuesto realista y tu historial crediticio
Imagina que tu historial crediticio es como un informe de tu comportamiento financiero pasado, un registro que bancos y prestamistas revisan para decidir si te prestan dinero. Mantener un presupuesto realista es el primer paso para asegurarte de que ese informe muestre lo mejor de ti. En mi experiencia, cuando empecé a organizar mis gastos, me di cuenta de que los pagos atrasados no solo generan multas, sino que también bajan mi puntuación crediticia, haciendo más difícil obtener un préstamo en el futuro.
Para empezar, un presupuesto realista implica rastrear todos tus ingresos y gastos mensuales. Esto no es solo listar números; es entender cómo tus hábitos diarios impactan tu crédito. Por ejemplo, si tienes deudas como tarjetas de crédito, un presupuesto te ayuda a priorizar los pagos mínimos para evitar moras. Según lo que he aprendido manejando mi propio dinero, incluso un retraso de un pago puede permanecer en tu historial por años, afectando tasas de interés en futuros préstamos. El hábito clave aquí es revisar tu estado crediticio al menos una vez al año, algo que puedes hacer gratuitamente en muchos países, como en México o España.
En la práctica, comienza con un simple paso: dedica 10 minutos al final de cada semana a anotar tus gastos. Usa una app o una hoja de cálculo para categorizarlos, como "comida", "transporte" y "deudas". Esto te permite ver patrones, como si estás gastando demasiado en entretenimiento, lo que podría forzar retrasos en pagos y dañar tu crédito. Sin embargo, reconoce las limitaciones: si tus ingresos son variables, como en trabajos freelance, este hábito debe adaptarse con un buffer para emergencias. En mi caso, cuando mis ingresos fluctuaban, ajusté mi presupuesto para asignar un 10% extra a deudas, lo que evitó problemas con mi historial.
Ideas para maximizar ahorros con créditoPero, ¿qué pasa si tu situación es diferente? Si eres alguien con ingresos estables, enfócate en automatizar pagos para mantener un presupuesto realista sin esfuerzo. Alternativas incluyen establecer alertas en tu banco para notificar gastos altos, lo que previne sorpresas que podrían afectar tu crédito. Recuerda, no hay una solución universal; lo importante es que estos hábitos se ajusten a tu vida real, reconociendo que errores como sobrestimar ingresos son comunes y no fatales si se corrigen pronto.
Hábitos diarios para equilibrar presupuesto y crédito
En el día a día, los hábitos pequeños marcan la diferencia entre un crédito sólido y uno problemático. Uno de mis hábitos favoritos es el "revisión matutina", donde, con una taza de café, chequeo mis transacciones del día anterior. Esto me ayuda a mantener un presupuesto realista al identificar gastos impulsivos que podrían desequilibrar mis finanzas y, en consecuencia, mi historial crediticio.
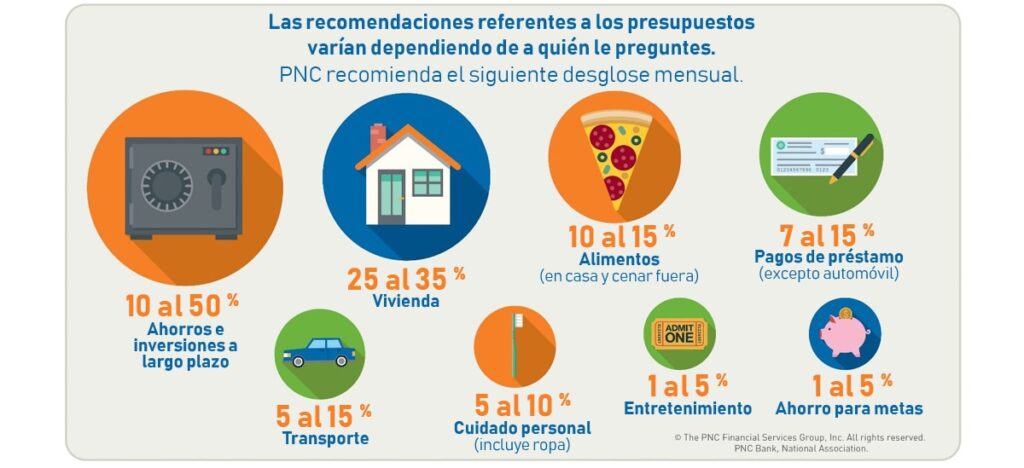
Para aplicarlo paso a paso: primero, define tus objetivos financieros, como mantener pagos a tiempo para mejorar tu puntuación crediticia. Luego, asigna porcentajes de tu ingreso: por ejemplo, 50% a necesidades básicas, 30% a deudas y 20% a ahorros. En mi experiencia, cuando incorporé esto, reduje mis tasas de interés al mostrar un historial de pagos consistentes. Un consejo práctico: usa el método "envelope" digital, donde asignas fondos virtuales a categorías, asegurándote de que el dinero para deudas no se toque para otros gastos.
Sin embargo, sé que no siempre es fácil. Limitaciones como gastos inesperados, como una reparación de auto, pueden desviar tu presupuesto y afectar tu crédito si no estás preparado. En esos casos, el hábito de tener un fondo de emergencia, aunque pequeño, es crucial. Comienza con ahorrar el equivalente a una semana de gastos; en mi vida, esto me salvó de usar tarjetas de crédito en emergencias, evitando el aumento de deudas. Si tus ingresos son limitados, una alternativa es negociar plazos de pago con acreedores antes de que se acumulen moras.
Qué pasos seguir para reparar créditoOtro ángulo: los errores frecuentes, como ignorar el interés compuesto en deudas, pueden empeorar tu historial. Por qué cuesta mantener esto? A menudo, porque la vida diaria interfiere, como tentaciones de compras online. Mi reflexión es que, al enfocarte en hábitos positivos, como celebrar logros pequeños (como un pago a tiempo), haces que sea menos abrumador. Recuerda, para personas con deudas existentes, prioriza el pago de las de mayor interés para proteger tu crédito de manera efectiva.
Manejando imprevistos sin comprometer tu crédito
La vida no es predecible, y eso es algo que he aprendido administrando mi dinero durante años. Imprevistos como una pérdida de empleo o una emergencia médica pueden sacudir tu presupuesto, pero con hábitos sólidos, puedes proteger tu historial crediticio. Por ejemplo, integrar un "plan B" en tu presupuesto te permite lidiar con estos sin recurrir a préstamos de alto riesgo que dañen tu puntuación.
Explicación clara: un imprevisto no es el fin; es una oportunidad para ajustar. Paso a paso, evalúa tu presupuesto actual, identifica áreas flexibles como entretenimiento, y reasigna fondos a necesidades urgentes. En mi experiencia, cuando enfrenté un gasto médico inesperado, usé mi presupuesto para priorizar ese pago sobre otros, asegurándome de que no afectara mis obligaciones crediticias. Un consejo: mantén un registro de todos los gastos imprevistos para aprender de ellos y refinar tu presupuesto futuro.
Las limitaciones reales, como ingresos variables o inflación, hacen que esto sea desafiante. Si tus ganancias fluctúan, considera hábitos como revisar tu presupuesto quincenalmente en lugar de mensualmente. Cuándo conviene esta estrategia? Idealmente, cuando tienes deudas activas, ya que mantiene tu historial limpio. Alternativas para situaciones económicas ajustadas incluyen negociar con prestamistas por extensiones de pago, algo que he hecho y que ayudó sin impactar negativamente mi crédito.
Cómo organizar recibos y facturas diariasErrores comunes incluyen subestimar imprevistos, lo que lleva a sobreendeudamiento. Por qué pasa? Porque a menudo priorizamos el presente sobre el futuro. Mi consejo práctico: integra "escenarios hipotéticos" en tu presupuesto, como "¿qué pasa si pierdo un ingreso extra?". Esto no solo mantiene tu crédito seguro sino que fomenta hábitos financieros responsables. Para aquellos con un historial crediticio ya afectado, enfócate en hábitos reconstructores, como pagos consistentes, que gradualmente mejoran tu puntuación.
En resumen, los hábitos para un presupuesto realista son herramientas cotidianas que fortalecen tu crédito. Al aplicar estos cambios pequeños, ajustándolos a tus ingresos y necesidades, puedes construir una relación más saludable con tu dinero. ¿Qué pequeño hábito podrías empezar hoy para proteger tu historial crediticio y asegurar un futuro financiero más estable?
Si quieres conocer otros artículos parecidos a Hábitos para mantener un presupuesto realista puedes visitar la categoría Crédito e Historial Crediticio.
Entradas Relacionadas