Ideas para mejorar tu presupuesto mensual
Deudas invisibles acechan. Imagina que cada mes, al revisar tu cuenta bancaria, sientes ese nudo en el estómago porque las deudas parecen devorar gran parte de tu ingreso. Es una situación común, como la mía cuando empecé a equilibrar mis finanzas hace unos años: un préstamo pendiente y tarjetas de crédito que no paraban de crecer. En este artículo, compartiré ideas prácticas y realistas para mejorar tu presupuesto mensual enfocándote en el manejo de deudas, basado en lo que he aprendido manejando mi propio dinero. Verás pasos simples, consejos cotidianos y reflexiones honestas para que puedas tomar decisiones responsables sin complicaciones.
El impacto real de las deudas en tu presupuesto mensual
Las deudas no son solo números en una pantalla; afectan directamente cómo organizas tu dinero día a día. En mi experiencia, cuando tenía deudas pendientes, como un crédito para el auto o compras a plazos, mi presupuesto mensual se sentía siempre ajustado. Cada pago fijo restaba espacio para lo esencial, como comida o ahorro, lo que generaba un ciclo de estrés constante. Esto es clave en finanzas personales: las deudas pueden convertir un ingreso estable en un rompecabezas difícil de resolver.
Para entender esto mejor, empecemos por lo básico. Una deuda es cualquier obligación financiera, como préstamos, tarjetas o facturas atrasadas, que requiere pagos regulares. En términos prácticos, si tienes deudas, estás asignando una porción fija de tu presupuesto a intereses y amortizaciones, lo que deja menos para gastos variables o emergencias. Por ejemplo, si ganas 2000 euros al mes y 500 van a deudas, solo te quedan 1500 para cubrir todo lo demás. Esto reduce tu flexibilidad y puede hacer que el dinero "no alcance" al final del mes, una duda común que he escuchado y vivido.
Ahora, un consejo práctico: realiza un inventario de tus deudas. Empieza listando cada una con detalles como el monto total, la tasa de interés y el pago mínimo mensual. En mi caso, usé una simple hoja de Excel para ver el panorama completo. Esto te ayuda a priorizar, como enfocarte en deudas de alto interés primero, lo que libera fondos más rápido. Sin embargo, hay limitaciones: si tus ingresos son variables, como en trabajos freelance, este paso puede ser más desafiante porque los pagos fijos de deudas no se ajustan. En esas situaciones, considera alternativas como negociar plazos más flexibles con tus acreedores, siempre de manera responsable y sin promesas mágicas.
Qué hacer cuando las facturas se acumulan¿Cuándo conviene este enfoque? Si estás en una fase de ingresos estables, es ideal para ganar control. Pero si tus gastos inesperados son frecuentes, como reparaciones del hogar, integra este inventario con un fondo de emergencia pequeño. Recuerda, no hay soluciones universales; lo que funcionó para mí fue adaptarlo a mi estilo de vida, reduciendo gradualmente las deudas mientras mantenía un equilibrio.
Estrategias prácticas para manejar deudas y optimizar tu presupuesto
Una vez que entiendes el impacto, llega el momento de ideas accionables. En mi rutina diaria, empecé con métodos simples para manejar deudas sin complicar mi vida. Por ejemplo, el método de "bola de nieve" o "avalancha" puede ser útil. En el primero, pagas las deudas más pequeñas primero para ganar motivación, mientras que en el segundo, atacas las de mayor interés para ahorrar en costos. Ambas son herramientas de educación financiera básica que he probado.
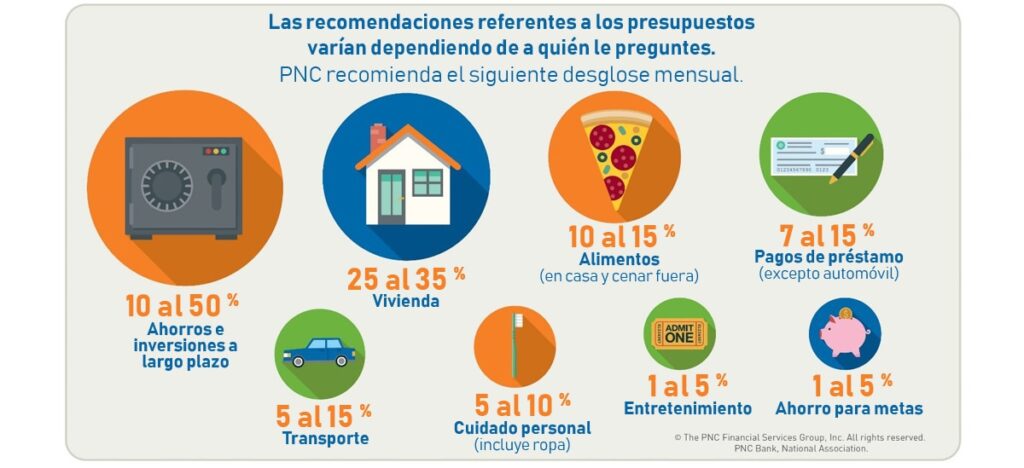
Vamos paso a paso. Primero, revisa tu presupuesto mensual actual. Identifica categorías como "alimentos", "transporte" y, por supuesto, "deudas". Asigna un porcentaje realista, como el 20-30% a deudas, basado en tus ingresos. En mi experiencia, recorté gastos innecesarios, como suscripciones que no usaba, para redirigir ese dinero a pagos extras. Esto no es sobre privaciones extremas, sino pequeños ajustes: por ejemplo, cocinar en casa en lugar de comer fuera puede liberar 50-100 euros al mes para deudas.
Consejos para facilitar esto: Automatiza pagos para evitar cargos por mora, lo que empeora tu presupuesto. Si tienes deudas de alto interés, negocia con el banco; en mi caso, logré reducir la tasa en una tarjeta hablando directamente. Pero sé realista: si tus ingresos son limitados, este enfoque tiene limitaciones, como no poder pagar extras si hay emergencias. En esas circunstancias, explora alternativas como planes de consolidación de deudas, que combinan todo en un solo pago más manejable, siempre verificando con fuentes confiables.
Cómo organizar gastos diarios efectivamenteAdemás, considera el contexto: para familias con ingresos múltiples, involucra a todos en el plan para que sea sostenible. Errores comunes que he visto, y cometido, incluyen ignorar intereses acumulados o usar más crédito para cubrir deudas, lo que agrava el problema. En lugar de eso, enfócate en hábitos sostenibles, como revisar tu progreso semanalmente. Recuerda, mejorar el presupuesto a través del manejo de deudas toma tiempo; no esperes cambios overnight.
Adaptando estrategias a diferentes situaciones económicas
En esta subsección, profundicemos en cómo ajustar estas ideas. Si tus ingresos son bajos, prioriza deudas esenciales como vivienda sobre otras. Por ejemplo, si estás en una economía inestable, como muchos durante la pandemia, enfócate en pagos mínimos mientras buscas ingresos adicionales, como un trabajo temporal. En mi vida, cuando enfrenté un despido, adapté mi presupuesto reduciendo deudas no esenciales y usando ahorros para cubrir lo básico.
Para contextos específicos, como deudas médicas, busca programas de alivio; en finanzas personales, entender estas opciones es clave. Limita el alcance: no todas las deudas son iguales, y errores frecuentes incluyen asumir que puedes manejar todo solo. Si sientes abrumado, consulta recursos gratuitos como sitios educativos, no asesores pagados.
Manteniendo la disciplina a largo plazo en el manejo de deudas
Mejorar tu presupuesto no es un evento único; es sobre hábitos que perduran. En mi trayectoria, lo que marcó la diferencia fue crear rutinas para monitorear deudas regularmente. Por instancia, establecí recordatorios mensuales para revisar mi presupuesto y ajustar según sea necesario, asegurándome de que el manejo de deudas no desequilibrara otras áreas.
Pequeños cambios para equilibrar tu dineroExplicación clara: La disciplina implica equilibrar pagos de deudas con ahorro y gastos. Un paso práctico es establecer metas realistas, como reducir una deuda en un 10% al mes. Luego, aplica consejos como celebrar logros pequeños, como una cena simple al pagar una deuda, para mantener la motivación. En mi caso, esto evitó recaídas en hábitos malos.
Sin embargo, hay limitaciones: ingresos variables pueden interrumpir esto, así que incluye un buffer en tu presupuesto. Alternativas para situaciones difíciles incluyen presupuestos flexibles, donde ajustas categorías según el mes. Por ejemplo, si hay un gasto inesperado, pospone pagos extras de deudas temporalmente, pero no ignoreslos.
Cuándo conviene: Si has reducido deudas significativamente, es el momento perfecto para enfocarte en ahorro. Errores comunes incluyen relajar demasiado pronto, lo que lleva a nuevas deudas. Reflexiona sobre esto: ¿por qué cuesta mantener la disciplina? A menudo, es por falta de seguimiento; usa apps simples para rastrear.
En contextos cotidianos, como cuando el dinero parece no alcanzar, recuerda que el manejo de deudas es parte de un equilibrio financiero personal más amplio. He aprendido que pequeños cambios, como revisar gastos semanales, marcan la diferencia.
Pequeños cambios para equilibrar tu dineroPara finalizar, no olvides que cada situación es única. Si estás lidiando con deudas, considera cómo esto impacta tu bienestar general.
Conclusión práctica para un manejo de deudas sostenible
Al implementar estas ideas, verás cómo manejar deudas puede transformar tu presupuesto mensual en algo más manejable y menos estresante. Empieza con pequeños pasos, como listar tus deudas hoy, y ajusta según tus ingresos y necesidades reales. Recuerda, las finanzas personales son sobre hábitos saludables a largo plazo, no soluciones rápidas.
Finalmente, te invito a reflexionar: ¿cómo puedes empezar a ver tus deudas no como un peso, sino como una oportunidad para crecer financieramente? Aplica estos cambios con calma y observa cómo tu relación con el dinero mejora paso a paso.
Si quieres conocer otros artículos parecidos a Ideas para mejorar tu presupuesto mensual puedes visitar la categoría Manejo de Deudas.
Entradas Relacionadas