Errores que cometes con tarjetas de crédito
En el mundo agitado de las finanzas diarias, las tarjetas de crédito pueden ser un arma de doble filo. Imagina esto: un simple desliz en el supermercado se convierte en una bola de nieve de deudas que crece mes a mes. Como alguien que ha navegado por estas aguas, aprendiendo de mis propios tropiezos al manejar mi presupuesto familiar, este artículo te guiará a través de los errores más comunes con las tarjetas de crédito, todo desde una perspectiva práctica y realista. No se trata de sermones, sino de consejos honestos para tomar el control de tus deudas y evitar que dominen tu vida cotidiana. Vamos a explorar estos errores paso a paso, para que puedas hacer ajustes simples y efectivos en tu rutina financiera.
El peligro de no monitorear el saldo y los límites
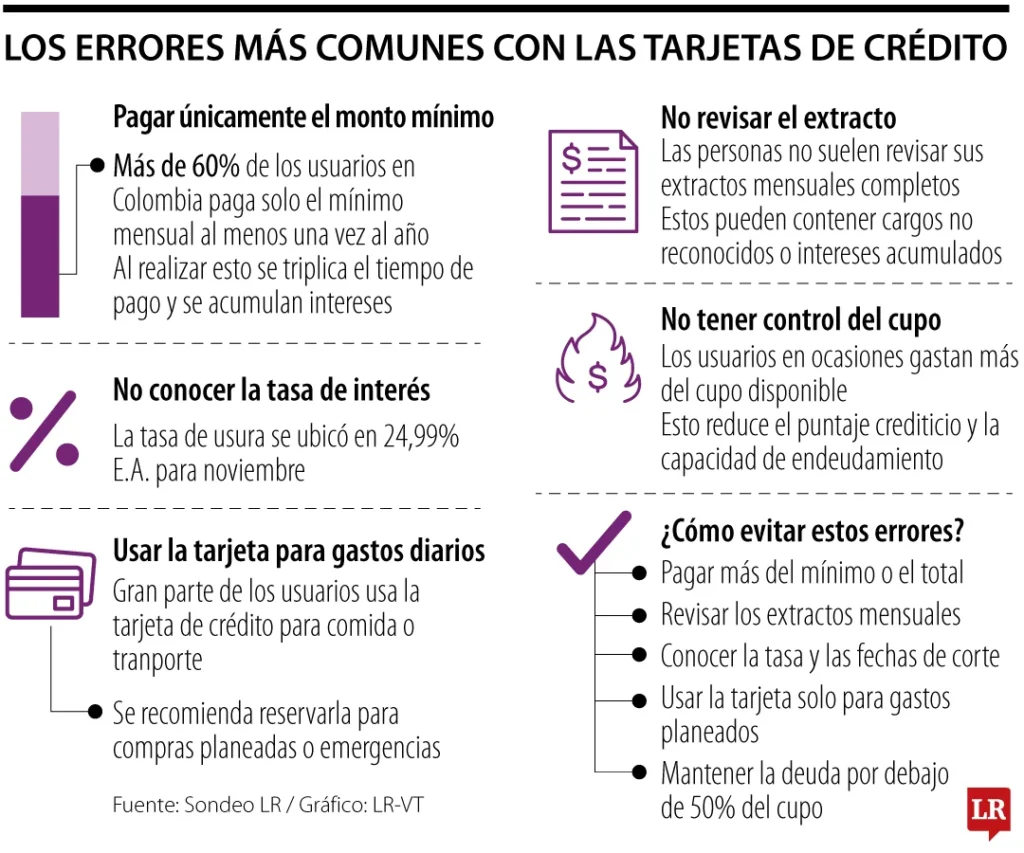
Uno de los errores más sutiles, pero impactantes, que cometí al principio fue ignorar el saldo de mi tarjeta de crédito como si fuera un problema lejano. Pensaba: "Solo es para emergencias", pero pronto se convirtió en una trampa. En finanzas personales, no prestar atención a cuánto debes y a tus límites puede llevar a acumulaciones de deuda innecesarias. Esto sucede porque las tarjetas acumulan intereses compuestos, que crecen rápidamente si no pagas a tiempo, convirtiendo una compra pequeña en un gasto desproporcionado.
En la práctica, empecé a corregir esto con un hábito simple: revisar mi saldo semanalmente. Usa una app de banca móvil o un cuaderno básico para anotar tus gastos. Por ejemplo, si gastas 200 euros en compras diarias y solo pagas el mínimo, los intereses podrían agregar 50 euros extra al mes. Este paso te ayuda a organizar gastos y mantener un control de presupuesto real. Sin embargo, hay limitaciones: si tus ingresos son variables, como en trabajos freelance, este monitoreo puede ser estresante durante meses bajos. En esos casos, considera alternativas como tarjetas de débito, que no acumulan deuda, o establece alertas automáticas en tu banco para notificaciones de gastos altos.
Consejos prácticos para aplicar esto: Empieza con un presupuesto mensual donde asignes un porcentaje fijo a la tarjeta, digamos el 20% de tus ingresos. Si ves que estás acercándote al límite, pausa el uso y prioriza pagos. Recuerda, esta estrategia funciona mejor para personas con ingresos estables, pero si tienes gastos inesperados, como reparaciones del auto, ajusta tu plan temporalmente. Un error frecuente es asumir que "el próximo mes lo pagaré todo", lo que solo agrava la deuda. En mi experiencia, ser proactivo evitó que una deuda de 500 euros se convirtiera en 700 por intereses.
Cuándo es momento de ajustar hábitos de gastoCuándo este error se agrava y cómo adaptarlo
Este problema se intensifica durante épocas de compras impulsivas, como fiestas o ventas. Si estás en una situación económica ajustada, como un hogar con ingresos limitados, es crucial adaptar esta vigilancia a tu realidad. Por ejemplo, en lugar de revisar semanalmente, hazlo quincenalmente para no abrumarte. Alternativas incluyen usar herramientas gratuitas como hojas de cálculo en Google Sheets para rastrear patrones, lo que me ayudó a identificar gastos innecesarios y reducir mi deuda en un 15% en seis meses.
Usar la tarjeta para gastos emocionales e impulsivos
Otro tropiezo común que he visto en mi propia vida es recurrir a la tarjeta de crédito para compras emocionales, como esa cena cara después de un mal día o ropa que no necesitas. En el contexto de manejo de deudas, esto crea un ciclo vicioso: el gasto temporal te da alivio, pero luego te deja con una deuda que pesa en tu presupuesto. Basado en mi experiencia, este error surge cuando no tienes un plan claro para diferenciar necesidades de deseos, lo que puede desequilibrar tu equilibrio financiero personal.
Para aplicar una solución práctica, implementé una regla simple: esperar 24 horas antes de cualquier compra mayor a 50 euros con la tarjeta. Esto me dio tiempo para reflexionar y evitar impulsos. Expliquemos el concepto: los gastos emocionales no solo aumentan la deuda, sino que también afectan tu educación financiera básica al fomentar hábitos negativos. En pasos concretos, primero, identifica tus disparadores – para mí, era el estrés laboral – y crea un "fondo de consuelo" en tu presupuesto con dinero en efectivo. Luego, limita el uso de la tarjeta a categorías esenciales, como facturas o compras planificadas.
Las limitaciones reales incluyen situaciones donde los ingresos son irregulares; por ejemplo, si un mes tienes menos entradas, estos gastos impulsivos pueden ser tentadores. En tales casos, opta por alternativas como tarjetas prepagas, que solo permiten gastar lo que has cargado previamente, reduciendo el riesgo de endeudamiento. Este enfoque es ideal para familias con presupuestos ajustados, donde cada euro cuenta. Un error frecuente que cometí fue justificar compras con "recompensas de puntos", ignorando que los intereses anulaban cualquier beneficio. Recuerda, en mi camino, enfocarme en el largo plazo me permitió reducir gastos innecesarios y destinar más a ahorros.
Diferencias entre ahorro y reservas básicasImpacto a largo plazo y estrategias adaptadas
El impacto de este error se ve en el acumulo de deuda a largo plazo, especialmente si no se aborda. Si tienes deudas variables, como préstamos personales, combina esta estrategia con un plan de pago prioritario. Por ejemplo, en periodos de inflación, como el que vivimos recientemente, es mejor reservar la tarjeta para emergencias y usar efectivo para lo cotidiano. Alternativas para diferentes situaciones: si eres un profesional independiente, integra esta revisión en tu contabilidad mensual para mantener la disciplina sin sobrecargarte.
Ignorar las tasas de interés y los cargos ocultos
Uno de los errores más costosos que he experimentado es subestimar las tasas de interés en las tarjetas de crédito, pensando que "no es mucho". En realidad, esto puede transformar una deuda manejable en un problema crónico. Desde una perspectiva de finanzas personales, las tasas variables – a menudo del 15% al 25% – se acumulan si no pagas el saldo completo, convirtiendo pagos mínimos en una trampa interminable. Basado en mi rutina diaria, este descuido surgió cuando no leía los términos finos, lo que me costó cientos en intereses innecesarios.
Para ponerlo en práctica, comienza educándote sobre tu tasa de interés actual; consulta tu estado de cuenta y calcula el costo real de no pagar a tiempo. Por ejemplo, si tienes una deuda de 1.000 euros al 20% de interés y solo pagas el mínimo (digamos 50 euros), tardarías años en liquidarla, pagando el doble en intereses. Pasos simples: negocia una tasa más baja con tu banco si tienes buen historial, o transfiere el saldo a una tarjeta con 0% de interés introductorio. Esto fortalece tu control de presupuesto al priorizar pagos altos sobre mínimos.
Consejos responsables: Mantén un registro de cargos ocultos, como tarifas por pagos atrasados, que pueden sumar 20-30 euros por incidencia. Las limitaciones incluyen economías inestables, donde tasas fluctúan, haciendo difícil predecir gastos. En esos escenarios, opta por estrategias alternativas como consolidar deudas en un préstamo personal con tasa fija, lo que me ayudó a simplificar mis pagos. Este método conviene para quienes tienen múltiples tarjetas, pero si tus ingresos son bajos, enfócate en reducir el uso general en lugar de transferencias. Un error común es asumir que todas las tarjetas son iguales; en realidad, comparar opciones es clave para mejorar hábitos financieros.
Señales de que tu dinero está desorganizadoCómo evaluar y evitar cargos sorpresa
Evaluar cargos ocultos implica revisar extractos mensuales y cuestionar cualquier cargo desconocido. Si estás en una fase de administrar dinero con ingresos limitados, esta evaluación debe ser mensual para no abrumarte. Alternativas: Usa tarjetas con políticas transparentes o apps que alerten sobre posibles cargos, adaptando así a tu estilo de vida. En mi caso, este enfoque evitó que una tarifa sorpresa escalara mi deuda.
En resumen, a lo largo de este artículo de más de 1.200 palabras, hemos explorado errores reales con tarjetas de crédito desde una lente práctica, basada en experiencias cotidianas como manejar un presupuesto familiar con altibajos. Recuerda, mejorar el manejo de deudas es un proceso gradual; aplica estos cambios pequeños, ajustándolos a tus ingresos y necesidades reales. ¿Qué pequeño ajuste podrías hacer hoy en tu relación con las tarjetas para evitar más deudas? Reflexiona sobre eso y da el primer paso hacia finanzas más estables.
Si quieres conocer otros artículos parecidos a Errores que cometes con tarjetas de crédito puedes visitar la categoría Manejo de Deudas.
Entradas Relacionadas