Formas sencillas de organizar finanzas personales
Deudas invisibles, ¿cierto? Esas facturas pendientes y los misterios del crédito que parecen complicar todo lo que toca. Imagina estar en mi lugar: hace unos años, yo luchaba con un historial crediticio que no reflejaba mis esfuerzos diarios por mantener el orden. Cada mes, el dinero se escapaba entre pagos atrasados y preocupaciones innecesarias. Pero, con tiempo y pasos prácticos, aprendí a organizar mis finanzas personales enfocándome en el crédito y el historial crediticio. En este artículo, te comparto formas sencillas y reales para hacer lo mismo, sin promesas mágicas ni complicaciones. Solo consejos honestos que he probado en mi vida cotidiana, para que puedas tomar decisiones responsables y claras que mejoren tu situación financiera paso a paso.
El historial crediticio como base de tus finanzas personales
Empecemos por lo fundamental: el historial crediticio no es solo un número en un reporte; es un reflejo de cómo manejas el dinero en tu día a día. Desde mi experiencia, cuando empecé a ver mi crédito como un aliado en lugar de un enemigo, todo cambió. Básicamente, historial crediticio es el registro de tus actividades financieras, como préstamos, tarjetas de crédito y pagos puntuales, que las agencias de crédito mantienen para evaluar tu fiabilidad.
En la práctica, esto afecta cosas cotidianas, como conseguir un préstamo para una casa o incluso alquilar un apartamento. Yo recuerdo cuando mi historial estaba lleno de retrasos por olvidos simples, lo que hizo que mi tasa de interés en un préstamo subiera innecesariamente. Para organizarlo, primero hay que entender su impacto. Un buen historial puede abrir puertas a mejores tasas de interés, mientras que uno malo puede limitar tus opciones y aumentar los costos. Pero no es algo inamovible; con paciencia, se puede mejorar.
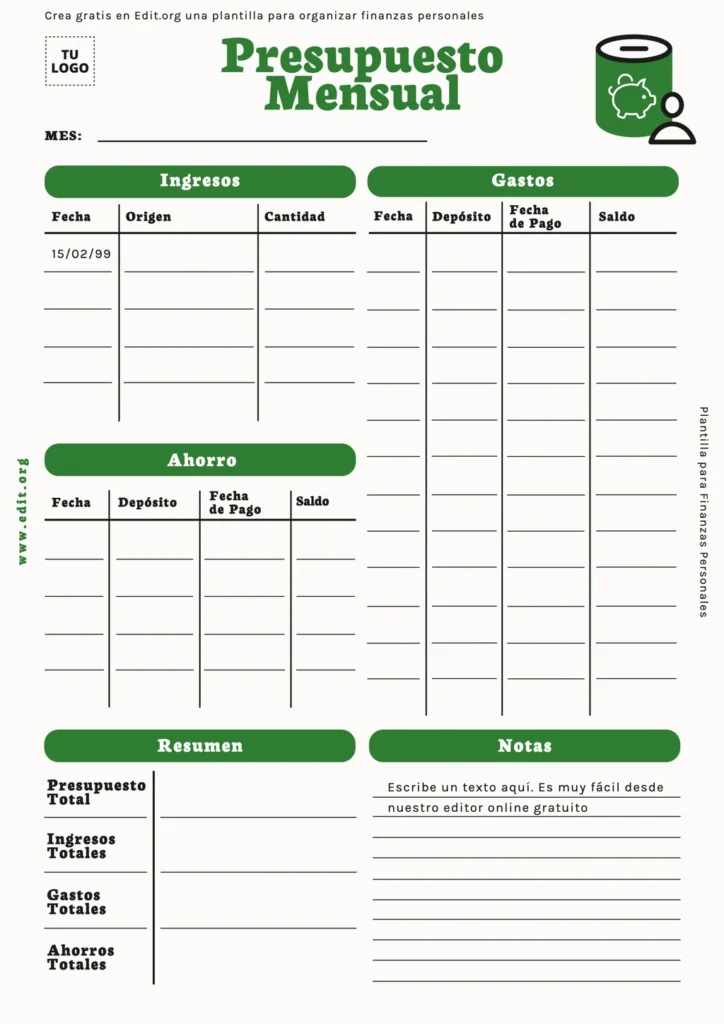
Aquí va un enfoque paso a paso para integrarlo en tu organización financiera. Comienza revisando tu reporte crediticio una vez al año (es gratis en muchos países, como en México a través de la Condusef). Anota cualquier error, como un pago que no registraste correctamente, y corrígelo enviando evidencia. Luego, aplica esto a tu control de presupuesto: dedica una sección de tu presupuesto mensual a revisar deudas pendientes. Por ejemplo, si tienes una tarjeta de crédito, asegúrate de pagar al menos el mínimo a tiempo para evitar impactos negativos.
Hábitos financieros para mejorar tu créditoSin embargo, hay limitaciones reales. Si tus ingresos son variables, como en trabajos freelance, mantener pagos constantes puede ser un desafío. En esos casos, considera alternativas como planes de pago flexibles con tu banco. ¿Cuándo conviene este enfoque? Si estás planeando una compra grande, como un auto, enfocarte en tu historial te ahorrará dinero a largo plazo. Pero si estás en una situación de ingresos bajos, prioriza lo básico: paga lo esencial antes de atacar deudas. Un error común que cometí fue ignorar el historial por "ser solo un detalle"; en realidad, es clave para un equilibrio financiero personal.
Monitoreando y organizando tu crédito en la vida diaria
Una vez que entiendes el panorama, el siguiente paso es monitorear y organizar activamente tu crédito. En mi rutina diaria, empecé configurando alertas en mi app bancaria para recordar pagos, lo que me ayudó a evitar retrasos. Monitorear el crédito implica revisar tu reporte cada pocos meses y usar herramientas gratuitas como sitios web de burós de crédito para ver cambios en tiempo real.
Para aplicarlo de forma práctica, sigue estos pasos simples: primero, crea una carpeta digital o física donde guardes todos tus estados de cuenta y reportes crediticios. Cada mes, dedica 15 minutos a compararlos con tu presupuesto. Por ejemplo, si ves que un gasto en compras online está afectando tu saldo, ajusta limitando esas compras. Un consejo útil: usa la regla del 50/30/20 para tu presupuesto – 50% en necesidades, 30% en deseos y 20% en ahorros –, pero adapta el 20% para incluir pagos de crédito si es necesario.
Las limitaciones aparecen cuando hay gastos inesperados, como una reparación de auto, que pueden desequilibrar todo. En mi caso, una vez un imprevisto me hizo retrasarse en un pago, lo que bajó mi puntuación. Para contrarrestar, explora alternativas como fondos de emergencia: ahorra poco a poco para cubrir sorpresas sin tocar el crédito. ¿Cuándo conviene este monitoreo intensivo? Si estás construyendo crédito desde cero, como al inicio de tu carrera, es ideal para establecer buenos hábitos. Si ya tienes un historial estable, basta con revisiones trimestrales. Evita el error frecuente de solo revisar cuando hay problemas; la prevención es clave en educación financiera básica.
Ideas para reducir gastos y proteger el historialAdemás, considera el contexto de tu estilo de vida. Si vives en una familia con ingresos compartidos, involucra a todos en el monitoreo para que el crédito no sea un tema individual. Por ejemplo, si tu pareja tiene un mejor historial, podrían aplicar juntos para un préstamo, pero siempre con transparencia. Esto no es una solución universal; depende de tu situación específica.
Identificando patrones comunes en el crédito
Para añadir claridad, hablemos de patrones que he notado. Muchos, como yo al principio, caen en la trampa de usar el crédito para "tapar" gastos mensuales, lo que empeora el historial. Identifica estos patrones revisando tus extractos: ¿hay compras impulsivas? Si es así, implementa un "período de espera" de 24 horas antes de comprar con crédito. Esto ha sido un cambio pequeño pero efectivo en mi vida.
Estrategias prácticas para mejorar y mantener un buen crédito
Ahora, pasemos a las estrategias que realmente marcan la diferencia. Mejorar el crédito no es un sprint, sino una maratón, y lo sé por experiencia propia. Empecé pagando deudas pequeñas primero, lo que impulsó mi motivación y mejoró mi puntuación gradualmente. Mejorar hábitos financieros implica acciones como reducir el uso de tarjetas a lo esencial y enfocarte en pagos a tiempo.
Paso a paso, así lo hice: primero, lista tus deudas por monto y fecha de vencimiento. Prioriza las de alto interés, como tarjetas de crédito, pagando más que el mínimo. Por ejemplo, si tienes una deuda de 5,000 pesos, asigna un extra de 500 pesos al mes de tu presupuesto. Un consejo práctico: automatiza pagos para evitar olvidos, pero asegúrate de que tu cuenta tenga fondos suficientes. Esto mantiene tu historial limpio y te da paz mental.
Qué hacer cuando hay deudas en tu créditoLas limitaciones reales incluyen ingresos variables o eventos como una pérdida de empleo, que pueden hacer que los pagos se retrasen. En esos casos, negocia con tu acreedor por un plan de pago extendido antes de que se acumulen penalidades. ¿Cuándo conviene esta estrategia? Si tu historial es medianamente bueno, enfocarte en mejoras graduales funcionará; si es pobre, considera educación financiera adicional, como cursos gratuitos en línea. Alternativas para situaciones difíciles incluyen préstamos consolidados, pero solo si estás seguro de poder manejarlos.
Un error común que vi en foros y en mi círculo es asumir que el crédito se arregla solo; en realidad, requiere disciplina. Por ejemplo, evite el "efecto rebote" donde mejoras temporalmente y luego recaes. Mantén un diario de gastos para reflexionar sobre patrones, como yo lo hice, lo que me ayudó a reducir gastos innecesarios vinculados al crédito.
En contextos cotidianos, como cuando el dinero no alcanza a fin de mes, usa tu historial para negociar mejores términos con proveedores. Recuerda, no hay garantías absolutas; el crédito es una herramienta, no una solución mágica.
Adaptando el crédito a diferentes situaciones económicas
Por último, no todos los enfoques funcionan igual para todos. En mi viaje, adapté mis estrategias según mis ingresos fluctuantes. Si tienes ingresos estables, enfócate en construir un historial sólido con préstamos pequeños. Pero si tus ganancias varían, como en trabajos gig, prioriza un fondo de emergencia antes de acumular crédito.
Pequeños cambios para controlar tarjetas de créditoExplicación clara: Adaptar el crédito significa ajustar tus hábitos a tu realidad. Por ejemplo, si estás en una fase de bajos ingresos, evita nuevas deudas y enfócate en mantener lo que tienes. En la práctica, usa apps que rastreen tu crédito y gastos juntos, como herramientas gratuitas que integran ambos. Consejos: Establece metas realistas, como mejorar tu puntuación en 50 puntos en seis meses, y celebra progresos pequeños.
Limitaciones: En economías inestables, como durante una inflación alta, el crédito puede costar más, así que enfócate en ahorros primero. Alternativas: Si el crédito no es viable, explora opciones como ahorro comunitario o presupuestos estrictos. ¿Cuándo conviene? Siempre, pero ajustado a tu nivel; para familias, integra el crédito en discusiones familiares regulares.
Evita errores como ignorar el impacto a largo plazo; yo perdí oportunidades por no actuar a tiempo. En resumen, el crédito es parte de un equilibrio financiero personal más amplio.
Al final, organizar tus finanzas a través del crédito no es sobre perfección, sino sobre pasos constantes. En mi experiencia, aplicar estos cambios ha hecho que mi vida diaria sea menos estresante y más controlada. Invito a que empieces con un pequeño ajuste, como revisar tu reporte hoy, y lo adaptes a tus ingresos y necesidades. Mantén hábitos saludables, como revisar gastos semanalmente, y reflexiona: ¿cómo puedes hacer que tu historial crediticio refleje tu esfuerzo real? Recuerda, el dinero es una herramienta para tu vida, no al revés.
Si quieres conocer otros artículos parecidos a Formas sencillas de organizar finanzas personales puedes visitar la categoría Crédito e Historial Crediticio.
Entradas Relacionadas